Podatek od nieruchomości jest podatkiem lokalnym trafiającym do budżetu gminy. Regulowany jest Ustawą o podatkach i opłatach lokalnych, która określa m. in. maksymalne stawki podatku od nieruchomości, ponieważ ostateczne rozstrzygnięcie w tej kwestii podejmuje rada gminy. Zgodnie z art. 5 ww ustawy wysokość podatku od nieruchomości ustala rada gminy w drodze uchwały, z zastrzeżeniem, że nie mogą one przekroczyć rocznie stawek określonych w ustawie. Art.. 7 ust. 3 ustawy stanowi, że rada gminy może również uchwalić zwolnienia przedmiotowe z podatku od nieruchomości inne niż określone ustawą. Z możliwości tych władze korzystają rzadko, gdyż podatek od nieruchomości zasila konto gminy, a te boją się utracić pewnego źródła dochodu. Więcej w artykule Adama Bugajskiego i Jerzego Toczyńskiego na stronie www.bankier.pl – link do artykułu.
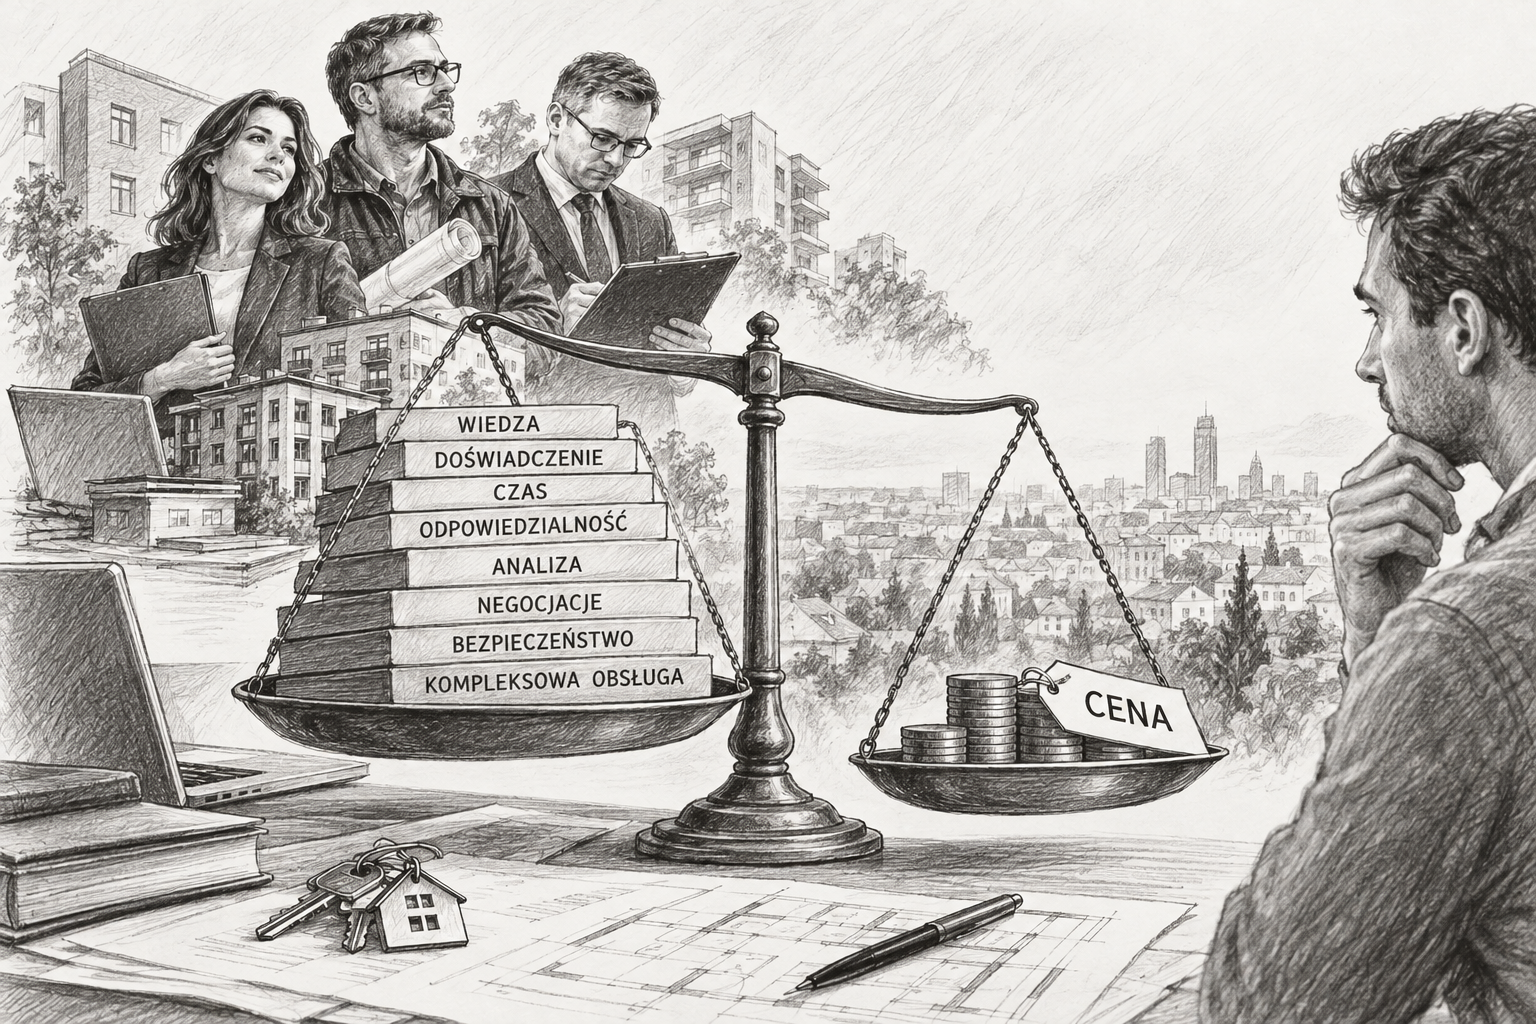
Cena profesjonalizmu
„Jeśli jesteś w czymś dobry, nigdy nie rób tego za darmo”.
To zdanie, przypisywane Dennisowi O’Neilowi, można potraktować jako efektowną filmową ripostę. Można też potraktować je całkiem poważnie – szczególnie w biznesie i w branży nieruchomości, gdzie od lat obserwujemy specyficzny rodzaj konkurencji. Nie chodzi już tylko o jakość czy zakres usługi, ale coraz częściej o to, kto zrobi taniej, da większy rabat albo zrezygnuje z części wynagrodzenia.