Komisja Nadzoru Finansowego zakreśliła do końca 2011 r termin na wprowadzenie Rekomendacji S (tekst tutaj) dotyczącej dobrych praktyk w zakresie zarządzania ekspozycjami kredytowymi finansującymi nieruchomości oraz zabezpieczonymi hipotecznie. Wprowadzone zmiany uderzą głównie w osoby o niższej zdolności kredytowej, gdyż będzie im trudniej uzyskać kredyt na własne mieszkanie. Punkt 3.1.3 powyższej Rekomendacji stanowi, że „Dokonując oceny zdolności kredytowej, jeśli przewidywany okres spłaty ekspozycji jest dłuższy niż 25 lat, bank powinien przyjmować w procesie oceny zdolności kredytowej okres spłaty ekspozycji wynoszący 25 lat.” Zmiana dotyczy także udzielania kredytów walutowych w przypadku, których maksymalne miesięczne obciążenie w relacji do średnich dochodów netto osiąganych przez kredytobiorców nie powinno być wyższe niż 42 % (pkt. 3.1.5 Rekomendacji S). Nowe warunki udzielania kredytów mogą ograniczyć ilość udzielanych kredytów hipotecznych co najbardziej dotknie zarabiających najmniej. Więcej w artykule na stronie www.forbs.pl – link do artykułu.
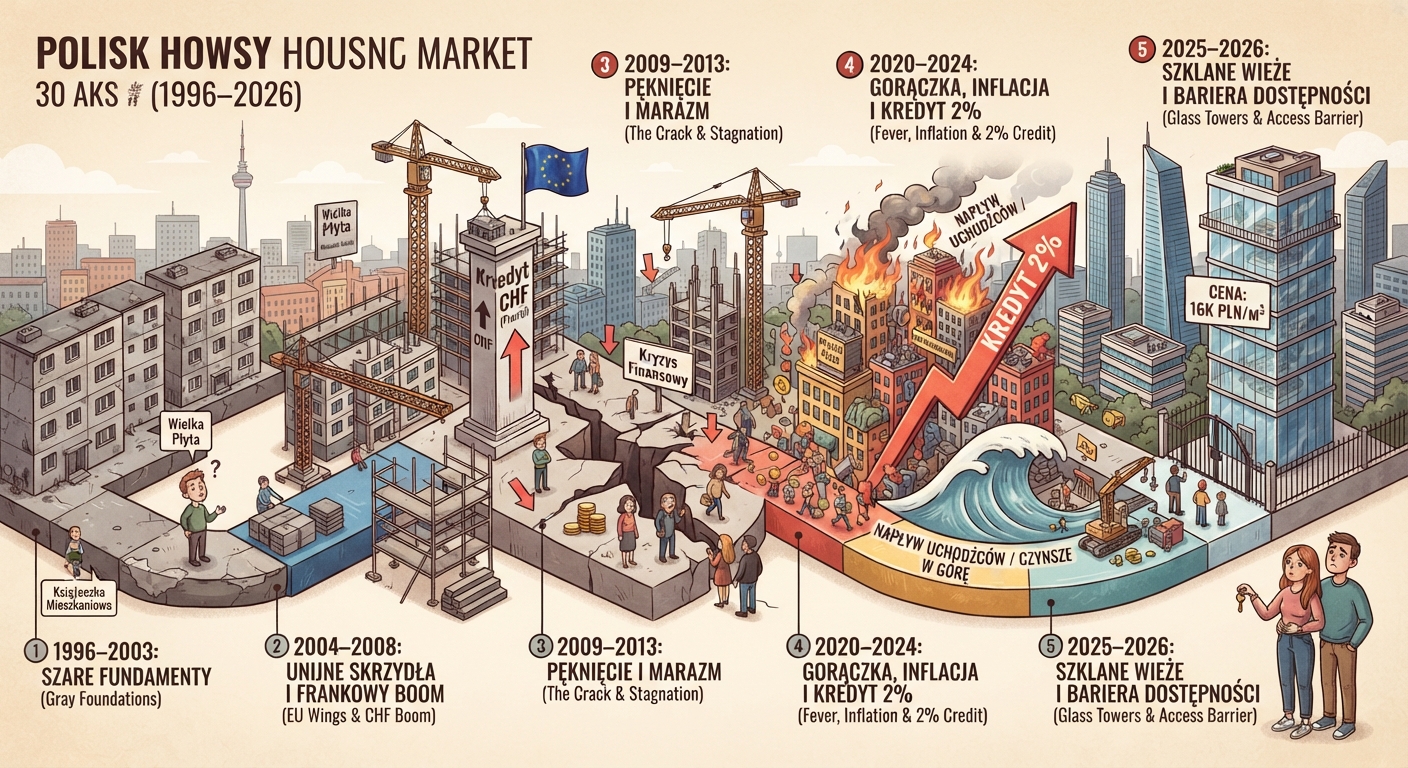
30 lat rynku mieszkaniowego w Polsce.
Rynek mieszkaniowy jest istotnym ogniwem mechanizmu transmisji w gospodarce: od czasu globalnego kryzysu finansowego indeksy cen mieszkań należą do podstawowych wskaźników wykorzystywanych w polityce pieniężnej, regulacji makroostrożnościowej i ocenie stabilności finansowej. Badania międzynarodowe wiążą wahania cen mieszkań z cyklem koniunkturalnym — recesje, którym towarzyszy załamanie cen mieszkań, są dłuższe i głębsze, tym bardziej, im silniej poprzedzający je boom był finansowany kredytem — a ceny mieszkań oddziałują na gospodarkę przez konsumpcję, rynek kredytowy i inwestycje; dobrze rozwinięty rynek najmu łagodzi te wahania. Terminowy i dokładny pomiar cen i czynszów ma zatem bezpośrednie znaczenie praktyczne, a szoki ostatnich lat tylko wzmocniły zapotrzebowanie na aktualne statystyki.