Podatek od nieruchomości jest podatkiem lokalnym trafiającym do budżetu gminy. Regulowany jest Ustawą o podatkach i opłatach lokalnych, która określa m. in. maksymalne stawki podatku od nieruchomości, ponieważ ostateczne rozstrzygnięcie w tej kwestii podejmuje rada gminy. Zgodnie z art. 5 ww ustawy wysokość podatku od nieruchomości ustala rada gminy w drodze uchwały, z zastrzeżeniem, że nie mogą one przekroczyć rocznie stawek określonych w ustawie. Art.. 7 ust. 3 ustawy stanowi, że rada gminy może również uchwalić zwolnienia przedmiotowe z podatku od nieruchomości inne niż określone ustawą. Z możliwości tych władze korzystają rzadko, gdyż podatek od nieruchomości zasila konto gminy, a te boją się utracić pewnego źródła dochodu. Więcej w artykule Adama Bugajskiego i Jerzego Toczyńskiego na stronie www.bankier.pl – link do artykułu.
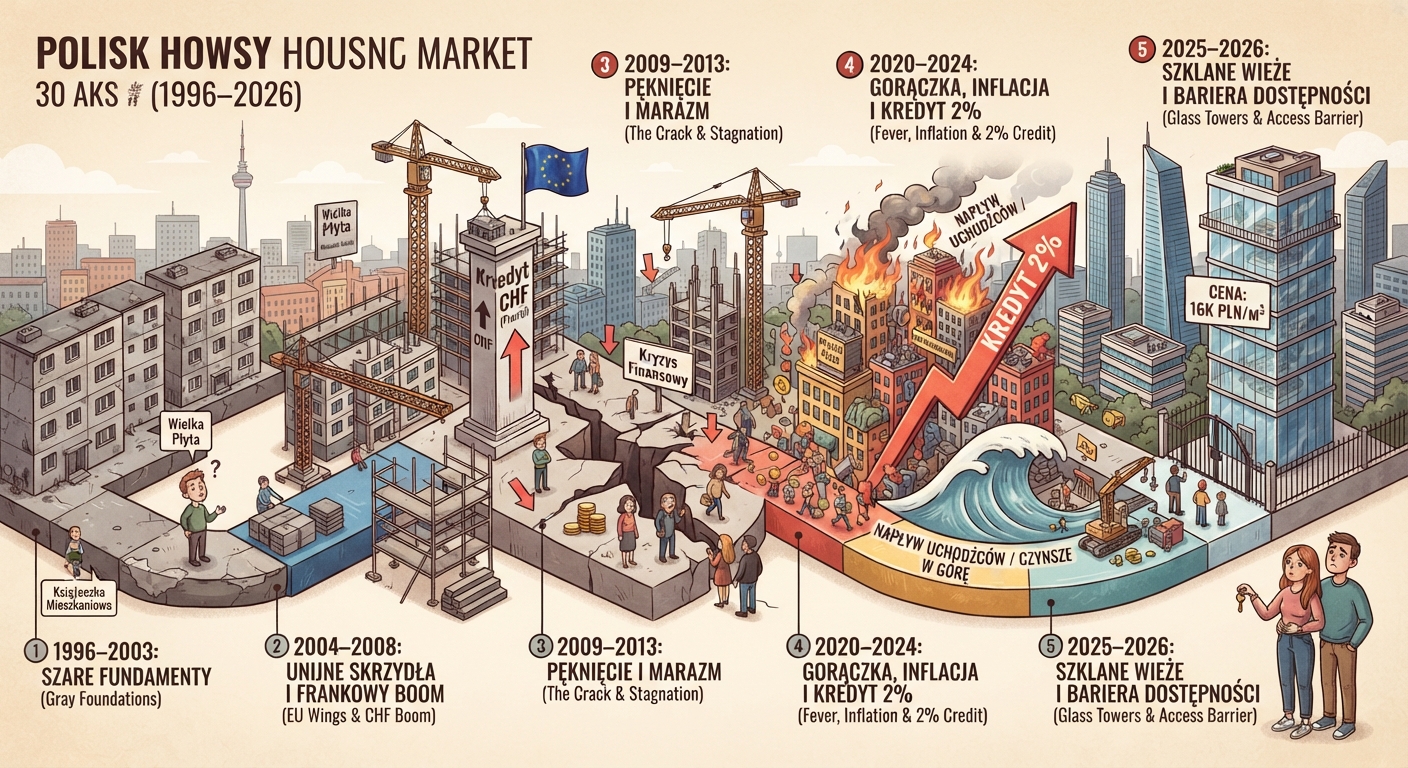
30 lat rynku mieszkaniowego w Polsce.
Rynek mieszkaniowy jest istotnym ogniwem mechanizmu transmisji w gospodarce: od czasu globalnego kryzysu finansowego indeksy cen mieszkań należą do podstawowych wskaźników wykorzystywanych w polityce pieniężnej, regulacji makroostrożnościowej i ocenie stabilności finansowej. Badania międzynarodowe wiążą wahania cen mieszkań z cyklem koniunkturalnym — recesje, którym towarzyszy załamanie cen mieszkań, są dłuższe i głębsze, tym bardziej, im silniej poprzedzający je boom był finansowany kredytem — a ceny mieszkań oddziałują na gospodarkę przez konsumpcję, rynek kredytowy i inwestycje; dobrze rozwinięty rynek najmu łagodzi te wahania. Terminowy i dokładny pomiar cen i czynszów ma zatem bezpośrednie znaczenie praktyczne, a szoki ostatnich lat tylko wzmocniły zapotrzebowanie na aktualne statystyki.