Ostatnie zawirowania na rynku walutowym związane z wahaniem kursu franka szwajcarskiego (wykres) wywołały niepewność na rynku kredytów i poważne obawy u kredytobiorców o zaciągnięte zadłużenie. Banki stały się bardziej ostrożne, wręcz przezorne w udzielaniu kredytów walutowych. W zeszłym miesiącu kredyt mieszkaniowy we franku można było wziąć w takich placówkach jak: Bank BPH, MultiBank, Deutsche Bank, Alior Bank, mBank, PKO BP i Bank Nordea. Dziś taką opcję w ofercie ma tylko Nordea oraz PKO BP. Kredyt we franku nie jest tani a jego otrzymanie wymaga spełnienia określonych warunków takich jak określone zarobki. Kredyt walutowy ciągle można zaciągnąć w euro, choć jego kurs ostatnio również cechuje niestałość (wykres). Więcej w artykule Hanny Hylińskiej na stronie www.bankier.pl – link do artykułu.
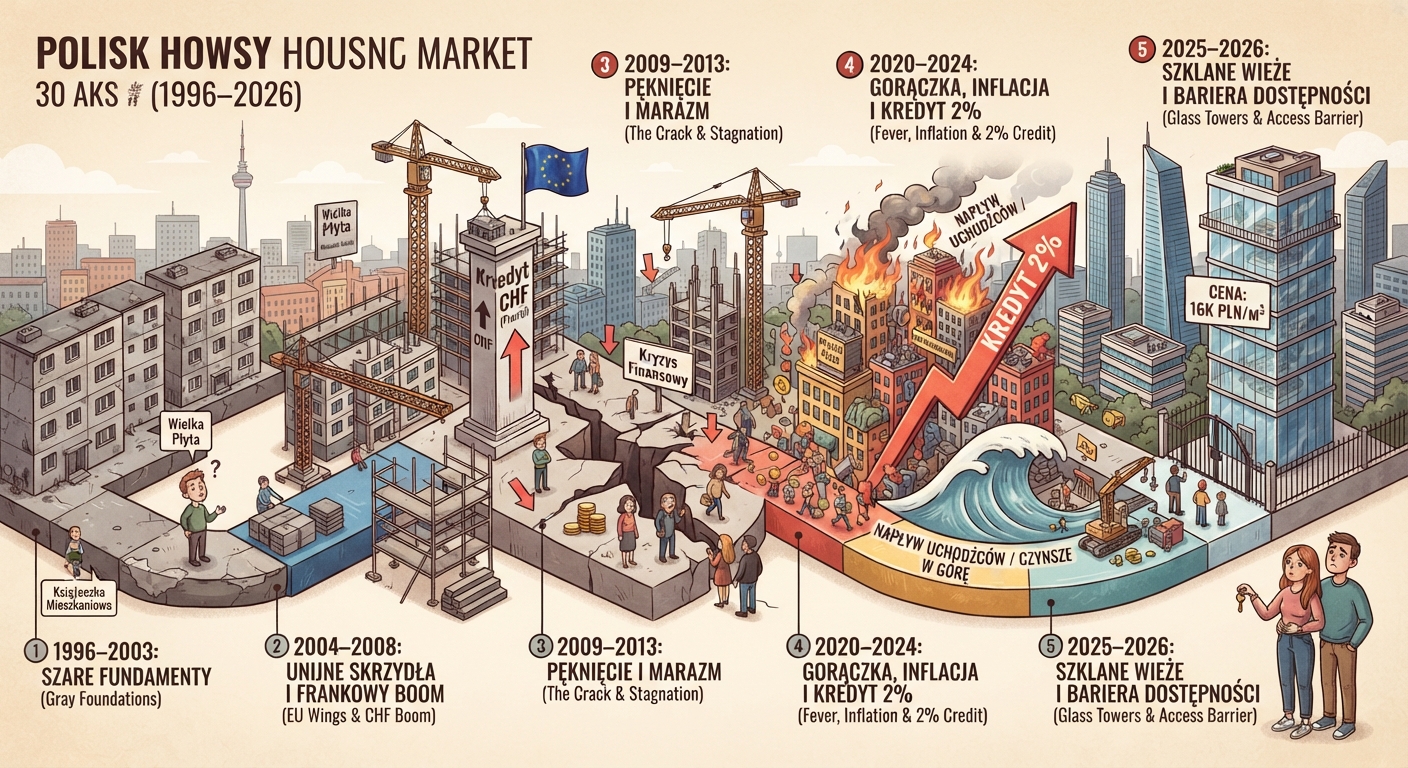
30 lat rynku mieszkaniowego w Polsce.
Rynek mieszkaniowy jest istotnym ogniwem mechanizmu transmisji w gospodarce: od czasu globalnego kryzysu finansowego indeksy cen mieszkań należą do podstawowych wskaźników wykorzystywanych w polityce pieniężnej, regulacji makroostrożnościowej i ocenie stabilności finansowej. Badania międzynarodowe wiążą wahania cen mieszkań z cyklem koniunkturalnym — recesje, którym towarzyszy załamanie cen mieszkań, są dłuższe i głębsze, tym bardziej, im silniej poprzedzający je boom był finansowany kredytem — a ceny mieszkań oddziałują na gospodarkę przez konsumpcję, rynek kredytowy i inwestycje; dobrze rozwinięty rynek najmu łagodzi te wahania. Terminowy i dokładny pomiar cen i czynszów ma zatem bezpośrednie znaczenie praktyczne, a szoki ostatnich lat tylko wzmocniły zapotrzebowanie na aktualne statystyki.