Właściciele wynajmujący mieszkania, którzy płacą podatek ryczałtem ze stawką 8,5 % mogą mieć kłopoty.Zgodnie z elementami ustawy o PIT art. 5a pkt 6.- ciągły, zorganizowany najem w celach zarobkowych nie musi stanowić automatycznie działalności gospodarczej.Przepisy ustawy o PIT oraz ustawy ryczałtowej przewidują dla najmu i działalności gospodarczej odrębne zasady opodatkowania.Z czym nie zgadzają się nie którzy urzędnicy? Zapraszamy do zapoznania się z artykułem- źródło: dziennik gazeta prawna na stronie www.gazetaprawna.pl – link do artykułu.
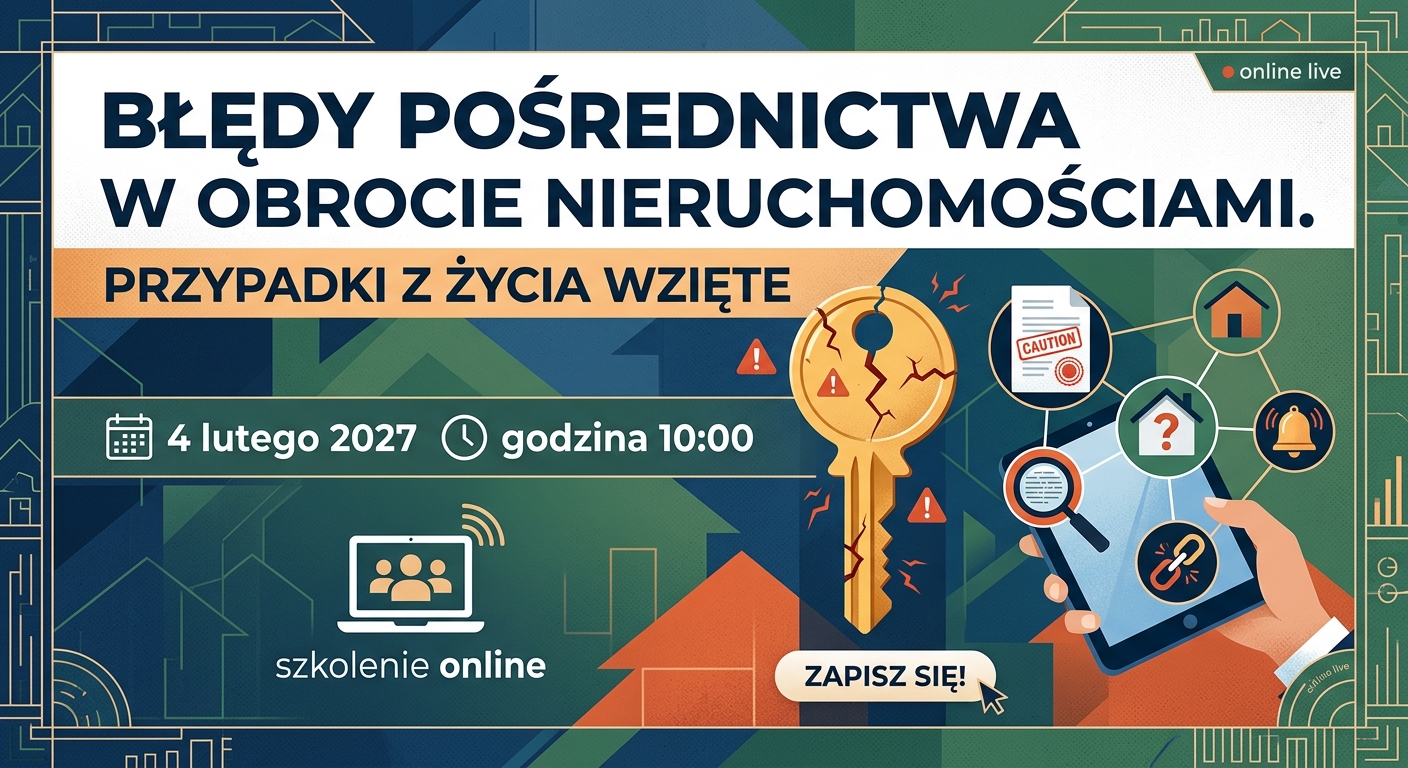
Szkolenie – online – BŁĘDY POŚREDNICTWA W OBROCIE NIERUCHOMOŚCIAMI. PRZYPADKI Z ŻYCIA WZIĘTE
Praca pośrednika w obrocie nieruchomościami opiera się na zaufaniu i bezpieczeństwie. Niekiedy jeden błąd, przeoczenie czy niedopatrzenie może generować gigantyczne straty – dla klienta może oznaczać