Właściciele wynajmujący mieszkania, którzy płacą podatek ryczałtem ze stawką 8,5 % mogą mieć kłopoty.Zgodnie z elementami ustawy o PIT art. 5a pkt 6.- ciągły, zorganizowany najem w celach zarobkowych nie musi stanowić automatycznie działalności gospodarczej.Przepisy ustawy o PIT oraz ustawy ryczałtowej przewidują dla najmu i działalności gospodarczej odrębne zasady opodatkowania.Z czym nie zgadzają się nie którzy urzędnicy? Zapraszamy do zapoznania się z artykułem- źródło: dziennik gazeta prawna na stronie www.gazetaprawna.pl – link do artykułu.
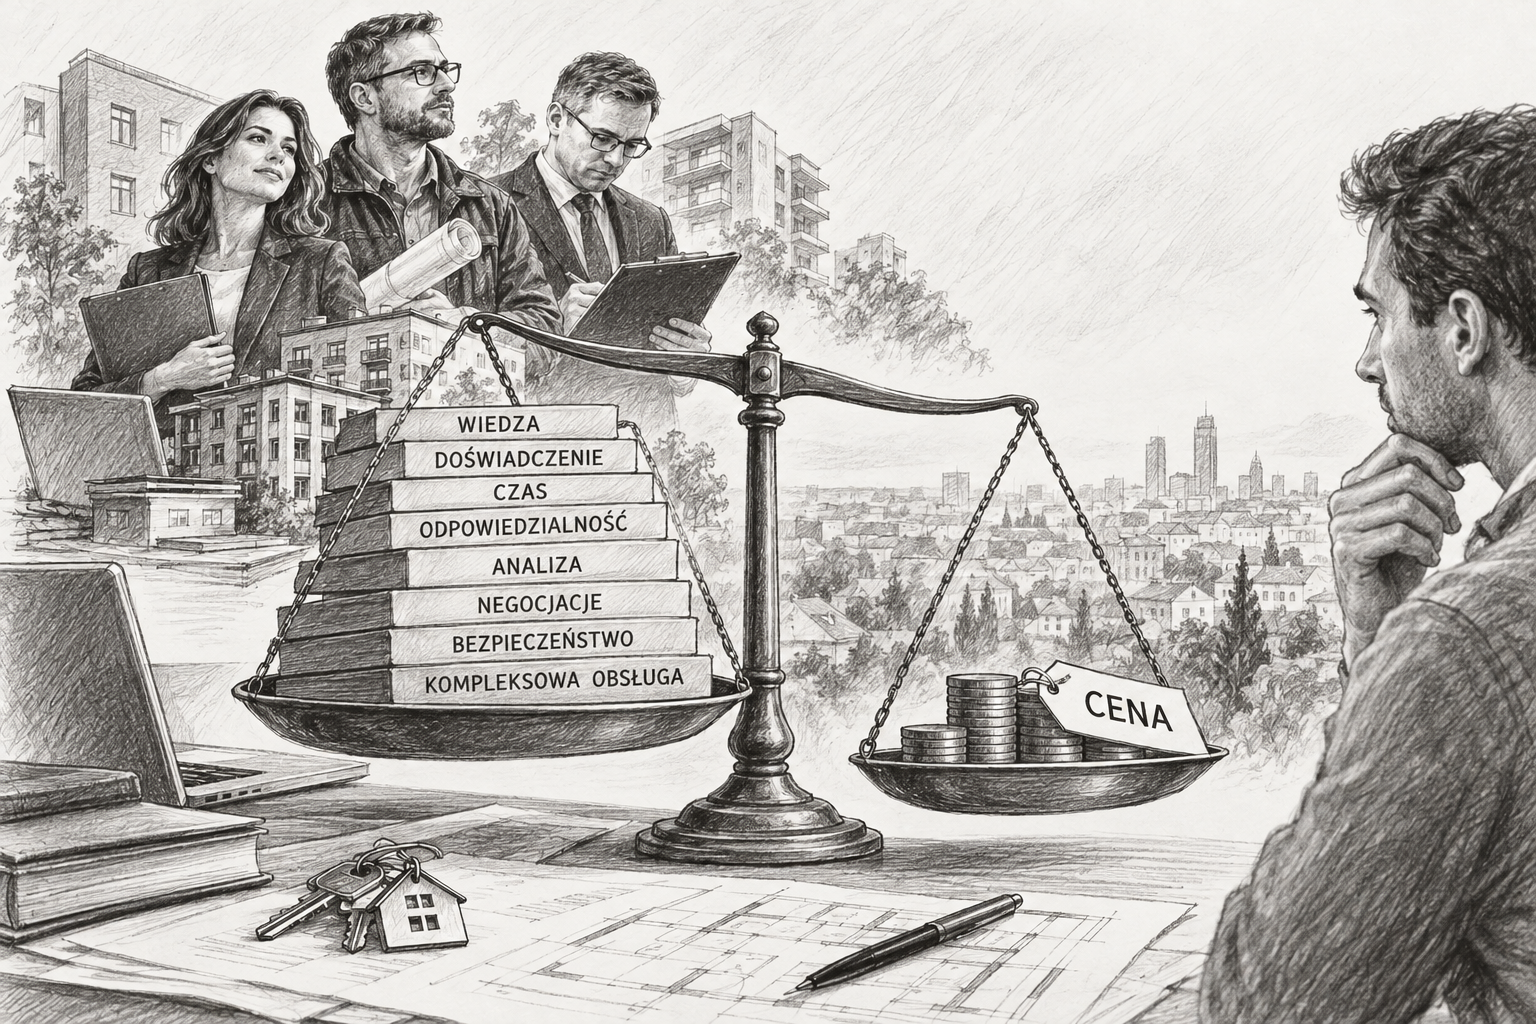
Cena profesjonalizmu
„Jeśli jesteś w czymś dobry, nigdy nie rób tego za darmo”.
To zdanie, przypisywane Dennisowi O’Neilowi, można potraktować jako efektowną filmową ripostę. Można też potraktować je całkiem poważnie – szczególnie w biznesie i w branży nieruchomości, gdzie od lat obserwujemy specyficzny rodzaj konkurencji. Nie chodzi już tylko o jakość czy zakres usługi, ale coraz częściej o to, kto zrobi taniej, da większy rabat albo zrezygnuje z części wynagrodzenia.