Właściciele wynajmujący mieszkania, którzy płacą podatek ryczałtem ze stawką 8,5 % mogą mieć kłopoty.Zgodnie z elementami ustawy o PIT art. 5a pkt 6.- ciągły, zorganizowany najem w celach zarobkowych nie musi stanowić automatycznie działalności gospodarczej.Przepisy ustawy o PIT oraz ustawy ryczałtowej przewidują dla najmu i działalności gospodarczej odrębne zasady opodatkowania.Z czym nie zgadzają się nie którzy urzędnicy? Zapraszamy do zapoznania się z artykułem- źródło: dziennik gazeta prawna na stronie www.gazetaprawna.pl – link do artykułu.
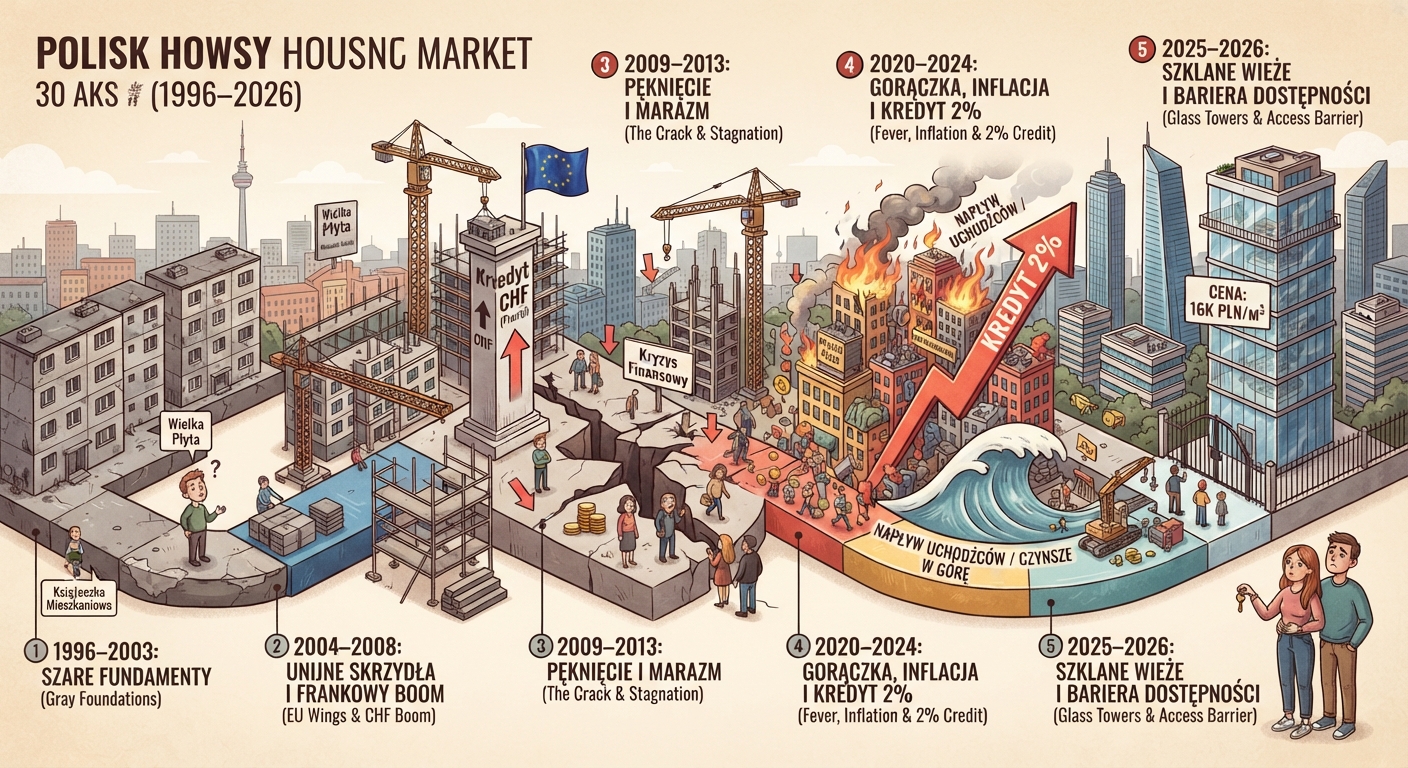
30 lat rynku mieszkaniowego w Polsce.
Rynek mieszkaniowy jest istotnym ogniwem mechanizmu transmisji w gospodarce: od czasu globalnego kryzysu finansowego indeksy cen mieszkań należą do podstawowych wskaźników wykorzystywanych w polityce pieniężnej, regulacji makroostrożnościowej i ocenie stabilności finansowej. Badania międzynarodowe wiążą wahania cen mieszkań z cyklem koniunkturalnym — recesje, którym towarzyszy załamanie cen mieszkań, są dłuższe i głębsze, tym bardziej, im silniej poprzedzający je boom był finansowany kredytem — a ceny mieszkań oddziałują na gospodarkę przez konsumpcję, rynek kredytowy i inwestycje; dobrze rozwinięty rynek najmu łagodzi te wahania. Terminowy i dokładny pomiar cen i czynszów ma zatem bezpośrednie znaczenie praktyczne, a szoki ostatnich lat tylko wzmocniły zapotrzebowanie na aktualne statystyki.