Najważniejszym czynnikiem, branym pod uwagę przez banki przy udzielaniu kredytu hipotecznego są zarobki klienta. Nie bez znaczenia są również czas kredytowania, wielkość ewentualnego zadłużenia klienta, jego wydatki, sytuacja rodzinna, waluta w jakiej zaciągany jest kredyt. Dla banku, oprócz wielkości dochodu ważna jest jego stałość. Instytucje finansowe nie zamykają swoich drzwi przed osobami pracującymi na umowy inne niż umowa o pracę na czas nieokreślony, czy przed tymi, których wynagrodzenie obliczane jest w oparciu o system prowizyjny, jeżeli są oni w stanie udowodnić stałość dochodów. Raty kredytu są ustalane przez bank, ale warunkami Komisji Nadzoru Finansowego jest to, aby kwota raty kredytu w złotych nie przekraczała 50% miesięcznego dochodu klient, a w przypadku kredytu w obcej walucie 42%. Więcej w artykule Mikołaja Fidzińskiego – Comperia.pl na stronie www.rynekpierwotny.pl – link do artykułu.
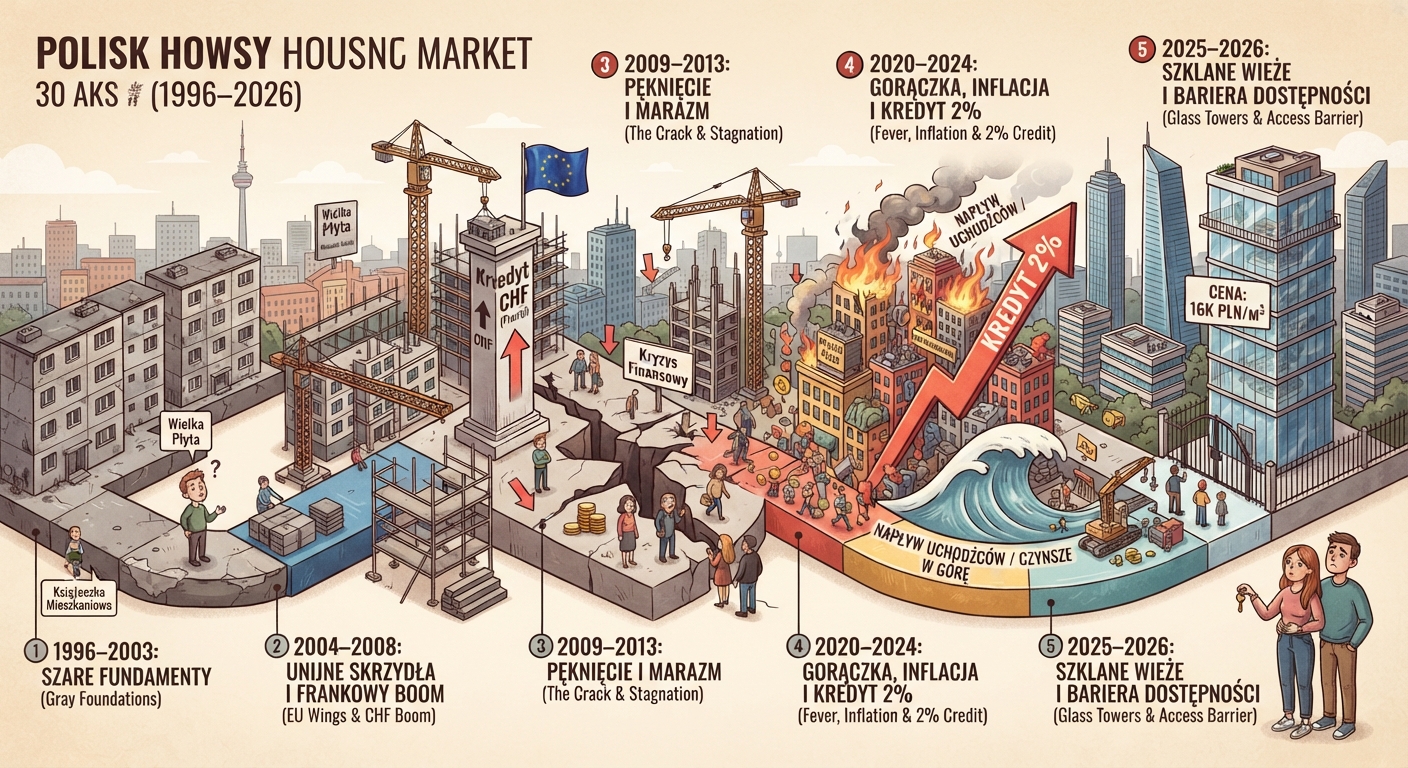
30 lat rynku mieszkaniowego w Polsce.
Rynek mieszkaniowy jest istotnym ogniwem mechanizmu transmisji w gospodarce: od czasu globalnego kryzysu finansowego indeksy cen mieszkań należą do podstawowych wskaźników wykorzystywanych w polityce pieniężnej, regulacji makroostrożnościowej i ocenie stabilności finansowej. Badania międzynarodowe wiążą wahania cen mieszkań z cyklem koniunkturalnym — recesje, którym towarzyszy załamanie cen mieszkań, są dłuższe i głębsze, tym bardziej, im silniej poprzedzający je boom był finansowany kredytem — a ceny mieszkań oddziałują na gospodarkę przez konsumpcję, rynek kredytowy i inwestycje; dobrze rozwinięty rynek najmu łagodzi te wahania. Terminowy i dokładny pomiar cen i czynszów ma zatem bezpośrednie znaczenie praktyczne, a szoki ostatnich lat tylko wzmocniły zapotrzebowanie na aktualne statystyki.