Ceny, czynsze, cykle i szoki
1. Wprowadzenie
Rynek mieszkaniowy jest istotnym ogniwem mechanizmu transmisji w gospodarce: od czasu globalnego kryzysu finansowego indeksy cen mieszkań należą do podstawowych wskaźników wykorzystywanych w polityce pieniężnej, regulacji makroostrożnościowej i ocenie stabilności finansowej. Badania międzynarodowe wiążą wahania cen mieszkań z cyklem koniunkturalnym — recesje, którym towarzyszy załamanie cen mieszkań, są dłuższe i głębsze, tym bardziej, im silniej poprzedzający je boom był finansowany kredytem — a ceny mieszkań oddziałują na gospodarkę przez konsumpcję, rynek kredytowy i inwestycje; dobrze rozwinięty rynek najmu łagodzi te wahania. Terminowy i dokładny pomiar cen i czynszów ma zatem bezpośrednie znaczenie praktyczne, a szoki ostatnich lat tylko wzmocniły zapotrzebowanie na aktualne statystyki.
Oficjalna statystyka cen mieszkań w Polsce obejmuje dwie ostatnie dekady: szereg Narodowego Banku Polskiego dla miast wojewódzkich rozpoczyna się w III kwartale 2006 r., a wskaźnik Głównego Urzędu Statystycznego — w 2010 r.; oba zaczęto publikować później, odpowiednio w 2010 r. i 2015 r. Pierwsza dekada funkcjonowania rynku po transformacji ustrojowej pozostaje poza zasięgiem statystyki publicznej, choć zawiera pełne załamanie — od szczytu w 1999 r. do dolnego punktu zwrotnego w 2002 r. — oraz cały okres wzrostów poprzedzający boom lat 2006–2007; do chwili otwarcia szeregu NBP ceny nominalne wzrosły ponad trzykrotnie, a realne niemal dwukrotnie. Dla czynszów oficjalny indeks nie istnieje do dziś. Jedynym źródłem, które można zebrać systematycznie dla tamtych lat i wielu miast, są ogłoszenia z działów drobnych prasy lokalnej.
W niniejszym opracowaniu przedstawiono wyniki wieloletnich badań autora, prowadzonych w ramach kilku projektów badawczych, których celem było wypełnienie tej luki. Na podstawie ponad 11 mln ogłoszeń — od ręcznie transkrybowanych anonsów z prasy lokalnej lat 90. po dane pozyskiwane z portali internetowych — skonstruowano hedoniczne (skorygowane o jakość) indeksy cen mieszkań dla 27 miast (22 od 1996 r., wszystkie od 1999 r.) oraz indeksy czynszów najmu dla 9 miast (5 od 1996 r.), obejmujące okres do II kwartału 2026 r. Indeksy czynszów są pierwszymi skorygowanymi o jakość indeksami tego rodzaju dla Polski.
2. Źródła informacji o cenach mieszkań
Dane transakcyjne. Cena z aktu notarialnego jest jedyną ceną faktycznie zapłaconą, toteż Rejestr Cen Nieruchomości (RCN) stanowi naturalny punkt odniesienia dla każdej analizy rynku. Jego użyteczność ograniczają jednak trzy cechy. Po pierwsze, opóźnienie rejestracji: w Warszawie w 2008 r. akt trafiał do rejestru po około miesiącu, natomiast w latach 2017–2019 i 2021–2023 osiem na dziesięć aktów wpisywano od sześciu do dziesięciu miesięcy po ich zawarciu, a mediana opóźnienia w latach 2021–2022 sięgała blisko 300 dni; dopiero pod koniec 2024 r. spadła ona poniżej trzech miesięcy. W konsekwencji oficjalny wskaźnik cen za tamte lata obliczano niemal bez transakcji warszawskich. Po drugie, cena transakcyjna bywa ustalana na długo przed datą aktu: na warszawskim rynku pierwotnym między umową deweloperską (przedwstępną) a przeniesieniem własności upływa średnio około 530 dni, a zatem indeks oparty na aktach notarialnych odzwierciedla ceny sprzed około półtora roku. Po trzecie, rejestr nie obejmuje spółdzielczych własnościowych praw do lokali (około jednej piątej rynku wtórnego), a opis nieruchomości jest w nim zbyt ubogi, by w pełni uwzględnić różnice jakości lokali.
Dane ofertowe. Ogłoszenia są dostępne niezwłocznie i zawierają szczegółowy opis lokalu, lecz obarczone są odrębnymi problemami: ten sam lokal bywa oferowany równocześnie na kilku portalach po różnych cenach, cena ofertowa zmienia się w okresie ekspozycji, część ofert nie kończy się transakcją, a opis może być nieprecyzyjny. Ich zasadniczą przewagą jest natomiast ciągłość: ogłoszenia prasowe istniały na długo przed powstaniem jakiegokolwiek rejestru.
Baza danych. Indeksy oparto na około 1,16 mln ogłoszeń z 13 tytułów archiwalnej prasy lokalnej z lat 1996–2008 (sfotografowanych w czytelniach bibliotek i ręcznie wprowadzonych do bazy) oraz na około 10,4 mln ogłoszeń z portali internetowych od IV kwartału 2008 r. Łącznie zbiór liczy 11,6 mln ogłoszeń — 8,7 mln sprzedaży i 2,9 mln najmu — z których po oczyszczeniu w estymacji wykorzystano odpowiednio 2,45 mln i 0,91 mln. Na 27 miast objętych indeksem cen przypada około 47% transakcji na rynku wtórnym w Polsce, a na dziewięć miast objętych indeksem czynszów — około 70% ofert najmu. Oba źródła połączono łańcuchowo w kwartałach, w których występują równolegle; różnice poziomów cen między nimi (mediana około −2%) nie przenoszą się na dynamikę połączonego szeregu.
Wiarygodność danych ofertowych. Dla pięciu największych miast indeksy ofertowe porównano z indeksami oszacowanymi na pełnym rejestrze transakcji za lata 2008–2025. Korelacja krzyżowa zmian kwartalnych osiąga maksimum przy opóźnieniu zerowym i wynosi 0,72–0,83; zmiany cen ofertowych wyprzedzają w sensie Grangera zmiany cen transakcyjnych we wszystkich pięciu miastach, zależność odwrotna występuje wyłącznie w Warszawie i słabiej w Poznaniu. Skumulowany wzrost indeksów ofertowych w latach 2008–2025 jest jednak o 17–66 punktów procentowych niższy niż indeksów rejestrowych. Indeksy ofertowe nie zastępują zatem indeksów transakcyjnych w pomiarze poziomu cen, lecz stanowią wiarygodny i — co istotne — bieżący miernik ich dynamiki; krajowy indeks ofertowy podąża za wskaźnikiem GUS dla rynku wtórnego ze współczynnikiem korelacji zmian rocznych 0,94. Dla rynku najmu dane ofertowe pozostają jedynym źródłem umożliwiającym analizę w szerokim zakresie przestrzennym i czasowym.
Nowe źródła otwarte. Od lipca 2025 r. deweloperzy są zobowiązani publikować ceny nowych mieszkań i każdą ich zmianę na własnych stronach internetowych oraz przekazywać je codziennie do rządowego portalu danych otwartych (ustawa z 21 maja 2025 r.). Po raz pierwszy istnieje pełny zapis cen ofertowych rynku pierwotnego, lecz jego użyteczność jest ograniczona: ustawa określa, co należy publikować, nie zaś w jakiej formie, a około 6 tys. deweloperów przekazuje blisko 21 tys. odrębnych zbiorów dziennie w niejednolitych układach. Rejestr Cen Nieruchomości został z kolei udostępniony nieodpłatnie od 13 lutego 2026 r. na mocy nowelizacji Prawa geodezyjnego i kartograficznego z 26 września 2025 r.; wpisy powiatów zasilają obecnie jedną bazę krajową dostępną przez interfejs programistyczny (w sierpniu 2026 r. dane przekazywały 372 z 380 powiatów). Nie zmieniła się jednak treść rekordu — nadal bez roku budowy, technologii wykonania i standardu lokalu — ani brak informacji o czynszach i o obrocie spółdzielczymi prawami do lokali. Otwarcie danych jest więc warunkiem koniecznym, lecz niewystarczającym.
3. Ceny mieszkań w latach 1996–2026
Między I kwartałem 1996 r. a II kwartałem 2026 r. ceny mieszkań w 27 miastach wzrosły nominalnie ponad dziesięciokrotnie, a realnie — po uwzględnieniu 3,7-krotnego wzrostu cen towarów i usług konsumpcyjnych (CPI) — 2,8-krotnie. Przeciętne wynagrodzenie realne wzrosło w tym okresie 2,4-krotnie, a zatem relacja cen mieszkań do wynagrodzeń podniosła się w ciągu trzech dekad o około jedną szóstą. Jest to wzrost znacznie mniejszy niż w szczycie 2007 r., gdy relacja ta była dwukrotnie wyższa niż w 1996 r.
Rysunek 1. Realne ceny mieszkań, realne czynsze i realne wynagrodzenia w Polsce (panel a) oraz relacje cen do czynszów i cen do wynagrodzeń (panel b), I kw. 1996 – II kw. 2026 (I kw. 1996 = 1). Źródło: opracowanie własne.
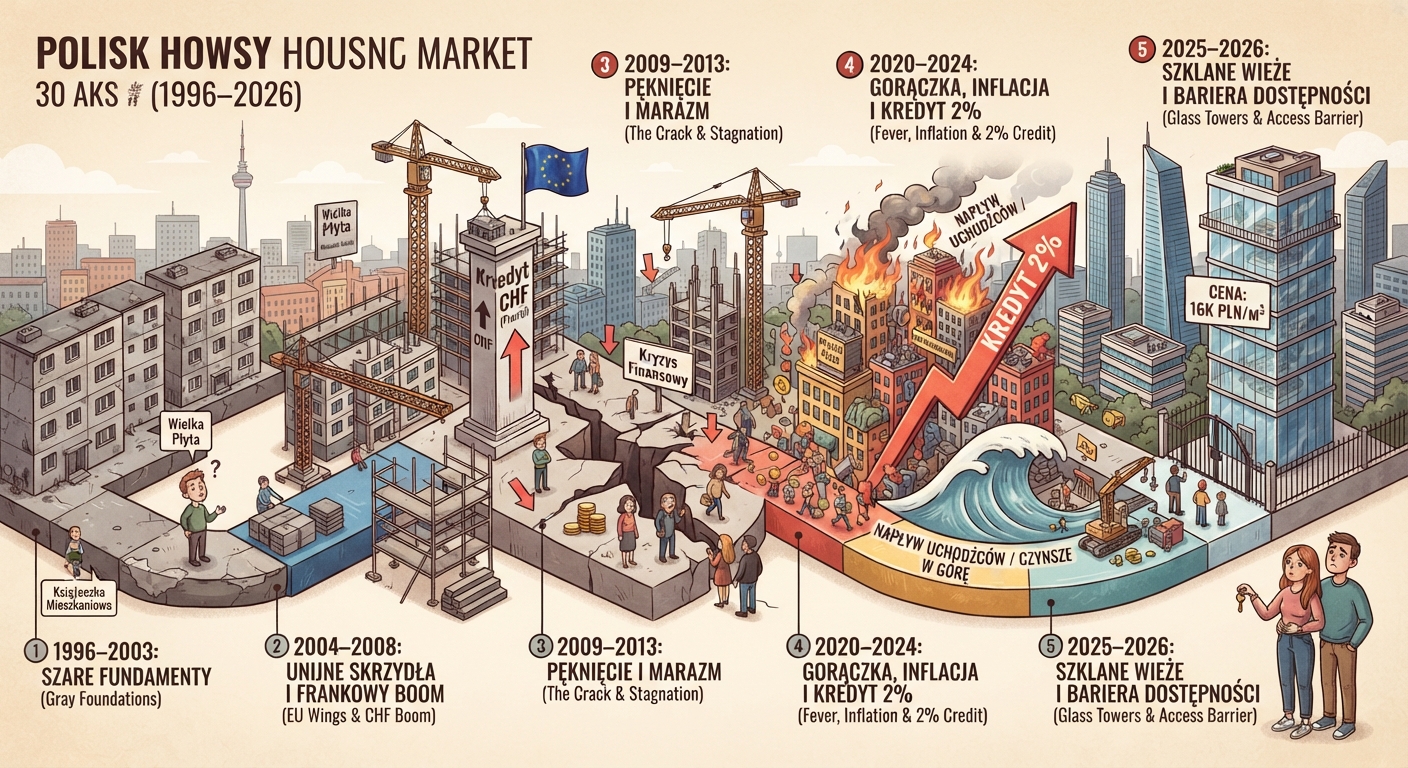
W badanym okresie można wyodrębnić kilka wyraźnych faz. Lata 1996–2000 to pierwszy okres wzrostów: ceny nominalne podwoiły się, a szczyt cen realnych przypadł na IV kwartał 1999 r. W latach 2000–2002 nastąpiła korekta. Od 2002 r. rozpoczął się najsilniejszy wzrost w badanym okresie: w ciągu 22 kwartałów, do III kwartału 2007 r., ceny realne wzrosły o 152%, tj. średnio o 4,3% kwartalnie, czemu towarzyszyła ekspansja kredytów hipotecznych, w znacznej części walutowych, po akcesji do Unii Europejskiej w 2004 r.
Po szczycie z 2007 r. nastąpił sześcioletni okres realnych spadków: do III kwartału 2013 r. ceny realne obniżyły się o 27%. Druga faza wzrostowa, rozpoczęta w 2013 r., była dłuższa (43 kwartały) i łagodniejsza (+51% realnie), z wyraźnym przyspieszeniem od 2017 r. i ponownie w latach 2021–2023. Szczyt cen realnych przypadł na II kwartał 2024 r.; od tego czasu ceny realne obniżyły się o około 6%.
Rynki miejskie wykazują wysoką synchronizację: współczynnik korelacji kwartalnych zmian cen między pięcioma największymi miastami w latach 2008–2025 wynosi 0,80–0,92, a przebiegi indeksów 27 miast są do siebie zbliżone w głównych fazach. Różnice między miastami dotyczą przede wszystkim skali wzrostów.
4. Czynsze i relacja cen do czynszów
Czynsze realne są obecnie o około 7% niższe niż w 1996 r. (na indeksie pięciu miast sięgającym początku próby). Czynsze nominalne wzrosły 3,4-krotnie, a więc niemal dokładnie tyle, ile wskaźnik CPI; ich indeks realny w 2026 r. wynosi około 0,93 poziomu wyjściowego. W tym samym czasie ceny mieszkań wzrosły realnie 2,8-krotnie, a relacja cen do czynszów — najprostsza miara relatywnego kosztu posiadania i wynajmu — uległa potrojeniu.
Czynsze podlegają odrębnemu cyklowi. Szczyt realnych czynszów z końca lat 90. został zastąpiony głębokim spadkiem trwającym do 2002 r. — w pięciu miastach objętych danymi prasowymi o około 40%, przy czym skala tego spadku jest obarczona większą niepewnością niż jego kierunek, gdyż opiera się na węższym segmencie ogłoszeń prasowych. W okresie boomu 2006–2007 czynsze rosły wyraźnie wolniej niż ceny, a w latach 2010–2016 obniżyły się realnie o jedną piątą. Dopiero rok 2022 przyniósł skokowy wzrost: między I a IV kwartałem czynsze nominalne wzrosły o 27%, najwięcej w całej historii szeregu.
Relacja cen do czynszów wykazuje wyraźną cykliczność: 1,2 w 1999 r., 2,8 w szczycie 2007 r., 3,3 w 2021 r. i 3,1 w 2026 r. (1996 = 1). Sam poziom tej relacji nie przesądza o przewartościowaniu rynku, ponieważ zależy również od stóp procentowych i kosztu użytkowania; jej potrojenie w ciągu trzech dekad oznacza jednak zasadniczą zmianę ekonomicznych warunków wyboru między własnością a najmem. Rynek najmu nie miał dotąd w Polsce indeksu skorygowanego o jakość (NBP publikuje jedynie nieskorygowane średnie stawki ofertowe z własnego badania); prezentowany indeks jest próbą wypełnienia tej luki.
5. Cykle i bańki cenowe
Trzydziestoletni szereg zawiera dwa pełne załamania i jeden pełny cykl. Cykl ten, mierzony między kolejnymi dolnymi punktami zwrotnymi, trwał od I kwartału 2002 r. do III kwartału 2013 r., tj. 46 kwartałów: 22 kwartały wzrostu i 24 kwartały spadku. Odstęp między szczytami z 1999 r. i 2007 r. wyniósł 31 kwartałów, a między szczytami z 2007 r. i 2024 r. — 67 kwartałów. Długość polskiego cyklu mieszkaniowego jest zatem porównywalna z cyklami obserwowanymi w krajach OECD (10–12 lat), a hipoteza o systematycznie dłuższych fazach spadkowych niż wzrostowych nie znajduje potwierdzenia na dłuższej próbie — z zastrzeżeniem, że druga korekta jest wciąż niezakończona.
Oba okresy wzrostu różnią się zasadniczo. Ekspansja lat 2002–2007 była krótka i gwałtowna; ekspansja lat 2013–2024 — dwukrotnie dłuższa i cztero- do sześciokrotnie wolniejsza. Różniły się także korekty: 24 kwartały i −27% po pierwszej, dotychczas 8 kwartałów i −6% po drugiej. Odmienna jest również ich ocena w świetle fundamentów. Testy eksplozywności (procedura Phillipsa–Shi–Yu) przeprowadzone dla realnych cen, relacji cen do dochodów oraz relacji cen do czynszów wskazują na jeden epizod, w którym wszystkie trzy szeregi wykazywały zachowanie eksplozywne przy obu zestawach wartości krytycznych (symulowanych i bootstrapowych): lata 2006–2007. W szczycie 2007 r. relacja cen do wynagrodzeń była dwukrotnie wyższa niż w 1996 r. Był to jedyny epizod w trzydziestoletniej historii rynku, który spełnia kryteria bańki cenowej.
Lata 2017–2022, mimo szybkiego wzrostu cen, kryteriów tych nie spełniają. Sam indeks cen sygnalizuje eksplozywność nieprzerwanie od 2017 r. do 2022 r., lecz relacja cen do dochodów nie potwierdza tego przy bootstrapowych wartościach krytycznych (przy symulowanych — jedynie w dwóch czterokwartalnych oknach): wynagrodzenia realne rosły niemal tak szybko jak ceny, a w szczycie 2024 r. relacja cen do wynagrodzeń (1,34 poziomu z 1996 r.) była wyraźnie niższa niż w 2007 r. (2,01). Relacja cen do czynszów wykazywała eksplozywność w latach 2019–2021, lecz jej źródłem był mianownik — pandemiczny spadek czynszów — a nie licznik. Jest to istotny wniosek dla debaty publicznej, w której pojęcie bańki pojawiało się w ostatnich latach często; w świetle relacji do dochodów ostatni wzrost cen był lepiej powiązany z fundamentami niż boom 2006–2007. Test eksplozywności relacji cen do dochodów prowadzony rekurencyjnie, kwartał po kwartale od 2005 r., daje pierwszy sygnał w II kwartale 2006 r., pięć kwartałów przed szczytem, i żadnego sygnału w ciągu kolejnych dziewiętnastu lat; ponieważ jest liczony na ostatecznej wersji danych, wynik ten należy czytać jako ranking zmiennych monitorujących, a nie rekonstrukcję informacji dostępnej w czasie rzeczywistym.
6. Szoki lat dwudziestych XXI wieku: pandemia, wojna, program dopłat
Ostatnie sześć lat przyniosło trzy zdarzenia o charakterze szoków: pandemię COVID-19 (od I kwartału 2020 r.), wojnę w Ukrainie i napływ uchodźców (od I kwartału 2022 r.) oraz program „Bezpieczny Kredyt 2%” (od III kwartału 2023 r.). Długi szereg pozwala postawić pytanie, na które badania oparte na krótkich próbach nie mogły odpowiedzieć: nie o to, czy rynek zareagował, lecz czy reakcja okazała się trwała. Dla każdego szoku oszacowano ścieżkę kontrfaktyczną — przebieg cen i czynszów w sytuacji braku szoku — i porównano ją z przebiegiem rzeczywistym po jednym i po czterech kwartałach. Luka oznacza procentowe odchylenie przebiegu rzeczywistego od ścieżki kontrfaktycznej (ujemne — poniżej ścieżki, dodatnie — powyżej). Progi wykrywalności wyznaczono na podstawie historycznej zmienności szeregów i odnoszą się one do wartości bezwzględnej luki, toteż efekt uznaje się za wykryty, gdy |luka| przekracza próg, niezależnie od znaku.
Tabela 1. Trzy szoki lat dwudziestych: luka między przebiegiem rzeczywistym a kontrfaktycznym
| Szok | Szereg | Luka po 1 kw. | Próg (|luka|) | Luka średnia po 4 kw. | Próg (|luka|) | Ocena |
| Pandemia (II kw. 2020) | ceny realne | −1,5% | 2,9% | −4,2% | 5,5% | brak efektu |
| Pandemia (II kw. 2020) | czynsze realne | −5,2% | 3,1% | −8,1% | 5,0% | efekt trwały |
| Wojna (II kw. 2022) | ceny realne | −3,7% | 2,9% | −9,9% | 5,5% | powyżej progu; przypisana zacieśnieniu polityki pieniężnej |
| Wojna (II kw. 2022) | czynsze realne | +11,7% | 3,1% | +10,8% | 5,0% | efekt trwały |
| BK2% (III kw. 2023) | ceny realne | +3,6% | 1,7% | +8,6% | 3,9% | efekt trwały |
| BK2% (III kw. 2023) | czynsze realne | +1,4% | 2,0% | +2,0% | 3,5% | brak efektu |
Uwaga: próg — 95. percentyl wartości bezwzględnych luk uzyskanych tą samą metodą w kwartałach bez szoków (2010–2019); porównywany z wartością bezwzględną luki. Źródło: opracowanie własne.
Cztery z sześciu par szok–szereg przekraczają próg już w pierwszym kwartale i te same cztery w ujęciu średnim za cztery kwartały. Pandemia wpłynęła na czynsze, nie na ceny: czynsze realne obniżyły się o 5% poniżej ścieżki kontrfaktycznej w pierwszym kwartale i o 8% średnio w ciągu roku, podczas gdy ceny — przy stopie referencyjnej obniżonej do 0,1% — nie odchyliły się bardziej niż w latach bez szoków. Napływ uchodźców podniósł czynsze o 11–12% ponad ścieżkę kontrfaktyczną, a efekt ten utrzymał się przez cztery kwartały; w ujęciu nominalnym odpowiada to wzrostowi o 27% w 2022 r., który nie został odwrócony. Ceny realne w roku wojny obniżyły się o blisko 10% poniżej ścieżki kontrfaktycznej, lecz spadek ten zbiegł się z cyklem podwyżek stóp NBP i wysoką inflacją. Część tego odchylenia mogła wynikać z osłabienia popytu wywołanego wojną, jednak rozdzielenie obu czynników nie było przedmiotem badania, toteż efektu tego nie można przypisać wojnie. Program „Bezpieczny Kredyt 2%” podniósł ceny o 3,6% w pierwszym kwartale i o 8,6% średnio w ciągu roku — ponad dwukrotnie powyżej progu — przy braku wpływu na czynsze.
Rysunek 2. Realny indeks cen (a) i czynszów (b) oraz ścieżka kontrfaktyczna po uruchomieniu programu „Bezpieczny Kredyt 2%”, z progiem wykrywalności (II kw. 2023 = 100). Źródło: opracowanie własne.
Wyniki te wymagają trzech zastrzeżeń. Progi wyznaczono na podstawie lat 2010–2019; po włączeniu do zbioru odniesienia boomu i załamania lat 2005–2009 żaden z efektów nie utrzymałby się powyżej progu czterokwartalnego. Wzrost czynszów po napływie uchodźców jest mierzony od pandemicznego minimum, a okno estymacji dla programu dopłat obejmuje jego zapowiedź i dwa kwartały oczekiwania na uruchomienie, toteż część skoku może odzwierciedlać popyt odroczony.
Z punktu widzenia odpowiedzialności na rynku wymienione szoki łączy jedna cecha: żaden z nich nie był widoczny w statystyce publicznej w czasie, gdy trwał. Wskaźnik GUS publikowany jest z kilkumiesięcznym opóźnieniem, a znaczna część aktów notarialnych z 2022 r. trafiała do rejestru dopiero w 2023 r. Statystyka publiczna opisywała zatem rynek z opóźnieniem dwóch–trzech kwartałów, podczas gdy dane ofertowe ukazywały te same zmiany w kwartale ich wystąpienia.
7. Podsumowanie
Tematyka konferencji obejmuje odpowiedzialność, bezpieczeństwo, regulacje i praktykę rynku nieruchomości. Dyskusja o tych zagadnieniach koncentruje się zazwyczaj na zawodach, procedurach i ubezpieczeniach — słusznie, gdyż to one porządkują codzienną praktykę obrotu. Trzydzieści lat danych wskazuje jednak na jeszcze jeden, rzadziej omawiany warunek bezpieczeństwa rynku: wiarygodną i aktualną informację o kształtowaniu się cen. Nabywcy, kredytodawcy, rzeczoznawcy i pośrednicy podejmują decyzje o znacznej wartości, a do 2010 r. czynili to bez jakiegokolwiek publikowanego indeksu cen, a później — z indeksami opisującymi rynek z opóźnieniem kilku kwartałów.
Z przedstawionych wyników płyną trzy spostrzeżenia, które warto poddać pod dyskusję. Po pierwsze, publiczne indeksy cen i czynszów, skorygowane o jakość i sięgające wstecz tak daleko, jak pozwalają dane, stanowią element infrastruktury rynku — podobnie jak rejestry i standardy zawodowe. Po drugie, udostępnienie Rejestru Cen Nieruchomości w 2026 r. jest istotnym krokiem; kolejnymi mogłyby być skrócenie opóźnień rejestracji oraz uzupełnienie rekordu o rok budowy i standard lokalu, gdyż to one najsilniej ograniczają obecnie użyteczność rejestru. Po trzecie, odpowiednio przygotowane dane ofertowe ukazują zmiany cen na bieżąco i jako jedyne opisują rynek najmu; wskazane byłoby ich szersze wykorzystanie w statystyce publicznej i praktyce zawodowej, ze świadomością ich ograniczeń.
Nota
Opracowanie oparto na monografii autora w przygotowaniu: From Print Advertisements to Web Portals: Prices, Rents, Cycles and Shocks in the Polish Housing Market, 1996–2026. Szczegółowy opis danych i metod oraz pełne tabele indeksów dla poszczególnych miast zawarto w monografii. Archiwalne ogłoszenia prasowe zgromadzono w ramach projektu UDA-POIG.08.01.00-30-373/09-00 (Program Operacyjny Innowacyjna Gospodarka), archiwalne ogłoszenia najmu w ramach grantu Narodowego Centrum Nauki nr 2021/43/B/HS4/01213, a prace nad monografią sfinansowano z grantu NCN nr 2024/55/B/HS4/01541.
Radosław Trojanek
Artykuł pochodzi z Materiałów Konferencyjnych XVII Krajowej Konferencji Rynku Nieruchomości Łódź 16 Października 2026
Trojanek Radosław dr hab., prof. UEP; rzeczoznawca majątkowy (uprawnienia nr 5048)
Specjalność ekonomika rynku nieruchomości — indeksy cen mieszkań i czynszów, modele hedoniczne, cykle i
dynamika rynku mieszkaniowego, wpływ czynników zewnętrznych na wartość nieruchomości, wycena
nieruchomości
Pełnione funkcje – profesor uczelni w Katedrze Mikroekonomii Uniwersytetu Ekonomicznego w Poznaniu
- członek Państwowej Komisji Kwalifikacyjnej, przeprowadzającej postępowania o nadanie uprawnień
zawodowych w zakresie szacowania nieruchomości - zastępca redaktora naczelnego czasopisma Economics and Sociology
- redaktor statystyczny czasopisma Real Estate Management and Valuation; członek rad redakcyjnych International Journal of
Strategic Property Management i Critical Housing Analysis - kierownik projektów badawczych NCN i NAWA poświęconych rynkowi mieszkaniowemu
Osiągnięcia na rynku nieruchomości – twórca unikatowej, budowanej od ponad 20 lat bazy danych o polskim rynku
mieszkaniowym, obejmującej ponad 11 mln ofert sprzedaży i najmu z największych miast - autor hedonicznych indeksów cen mieszkań i czynszów dla Polski obejmujących lata 1996-2026
- kierownik pięciu projektów badawczych Narodowego Centrum Nauki, w tym czterech grantów OPUS (2018-2030),
poświęconych indeksom cen mieszkań, prognozowaniu cen, rynkowi najmu oraz transparentności rynku mieszkaniowego - visiting researcher na University of Graz (2019, 2020-2021) oraz University of Connecticut – Center for Real Estate and Urban
Economic Studies (2023, 2025¬2026); dwukrotny stypendysta Programu im. Bekkera NAWA - laureat Nagrody Ministra Infrastruktury za rozprawę doktorską (2008) oraz corocznych nagród Rektora Uniwersytetu
Ekonomicznego w Poznaniu za publikacje w czasopismach z listy JCR (2019-2025) - prelegent najważniejszych międzynarodowych konferencji rynku nieruchomości (AREUEA,ERES, ENHR)