Odwrócona hipoteka jest to narzędzie finansowe opracowane jako forma pomocy finansowej dla osób starszych, które pozostają w posiadaniu nieruchomości. Funkcjonuje ona w dwóch wariantach prawnych; po pierwsze może polegać na przeniesieniu prawa własności do nieruchomości przy zachowaniu prawa byłego właściciela do dalszego mieszkania w niej. W zamian byłemu właścicielowi wypłacana jest dożywotnia renta. Wartość nieruchomości wyceniana jest przez rzeczoznawcę, przy czym dla celów umowy dożywocia jest ona obniżana o 30 – 60% od wartości rynkowej. W drugim wariancie starsza osoba zaciąga kredyt hipoteczny na swoją nieruchomość, przy czym pozostaje ona nadal jej właścicielem i może z niej korzystać na niezmienionych zasadach. Po jej śmierci rodzina może zdecydować się na spłatę zobowiązania lub na oddanie nieruchomości na rzecz banku. Funkcjonują również umowy o opiekę, oparte o umowę dożywocia (art. 908 916 k.c.), w których zbywca przenosi prawo własności do swojego mieszkania na osobę trzecią w zamian za jego dożywotnie utrzymanie. Umowa dożywocia pozostaje pod opieką sądu. Jeżeli sytuacja uniemożliwi pozostawanie zbywcy oraz nabywcy w bliskim kontakcie, może on nałożyć na nabywcę obowiązek wypłacania osobie starszej dożywotniej renty, lub rozwiązać umowę. Umowa taka nie zakazuje dalszego przenoszenia prawa własności. Każdy kolejny właściciel zobowiązuje się do sprawowania opieki nad osobą starszą. Więcej na stornie www.ekonomia24.pl w rozmowie Grażyny Błaszczak z Aleksandrą Dolecką, adwokatem oraz ekspertem ds. nieruchomości w kancelarii Zdanowicz i Wspólnicy – link do artykułu.
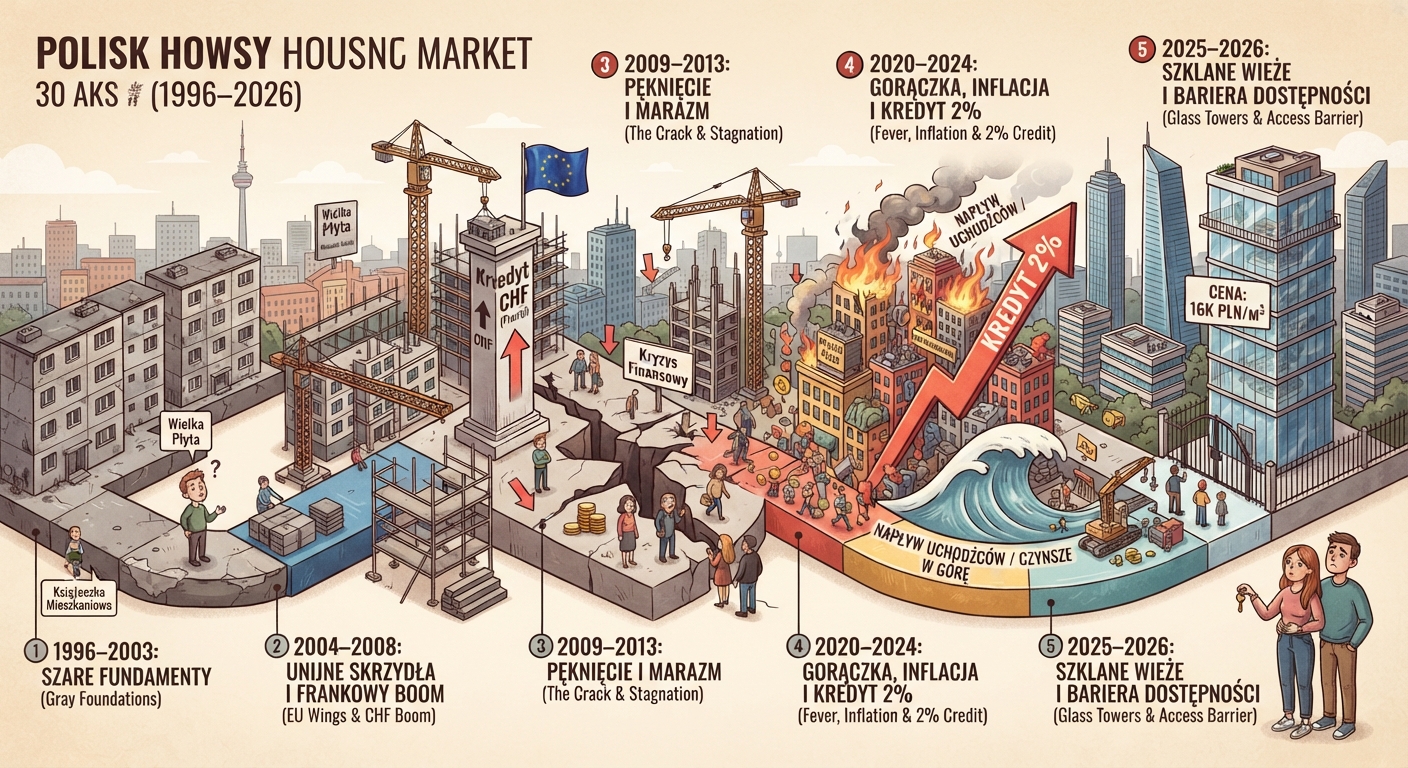
30 lat rynku mieszkaniowego w Polsce.
Rynek mieszkaniowy jest istotnym ogniwem mechanizmu transmisji w gospodarce: od czasu globalnego kryzysu finansowego indeksy cen mieszkań należą do podstawowych wskaźników wykorzystywanych w polityce pieniężnej, regulacji makroostrożnościowej i ocenie stabilności finansowej. Badania międzynarodowe wiążą wahania cen mieszkań z cyklem koniunkturalnym — recesje, którym towarzyszy załamanie cen mieszkań, są dłuższe i głębsze, tym bardziej, im silniej poprzedzający je boom był finansowany kredytem — a ceny mieszkań oddziałują na gospodarkę przez konsumpcję, rynek kredytowy i inwestycje; dobrze rozwinięty rynek najmu łagodzi te wahania. Terminowy i dokładny pomiar cen i czynszów ma zatem bezpośrednie znaczenie praktyczne, a szoki ostatnich lat tylko wzmocniły zapotrzebowanie na aktualne statystyki.