W przypadku lokali użytkowych amortyzacja wynosi 2,5 procent. Nie ma znaczenia, czy posiadaczowi przysługuje prawo własności, czy spółdzielcze własnościowe prawo do lokalu. Co roku można obniżyć podstawę opodatkowania o 2,5 procent wartości lokalu ograniczając tym samym bieżące zobowiązania podatkowe. Lion’s Bank tłumaczy dlaczego warto mieć w portfelu leciwą nieruchomość i jak ustalić odpowiednią stawkę? Zapraszamy do zapoznania się z artykułem Bartosz Turek na stronie www.forsal.pl – link do artykułu
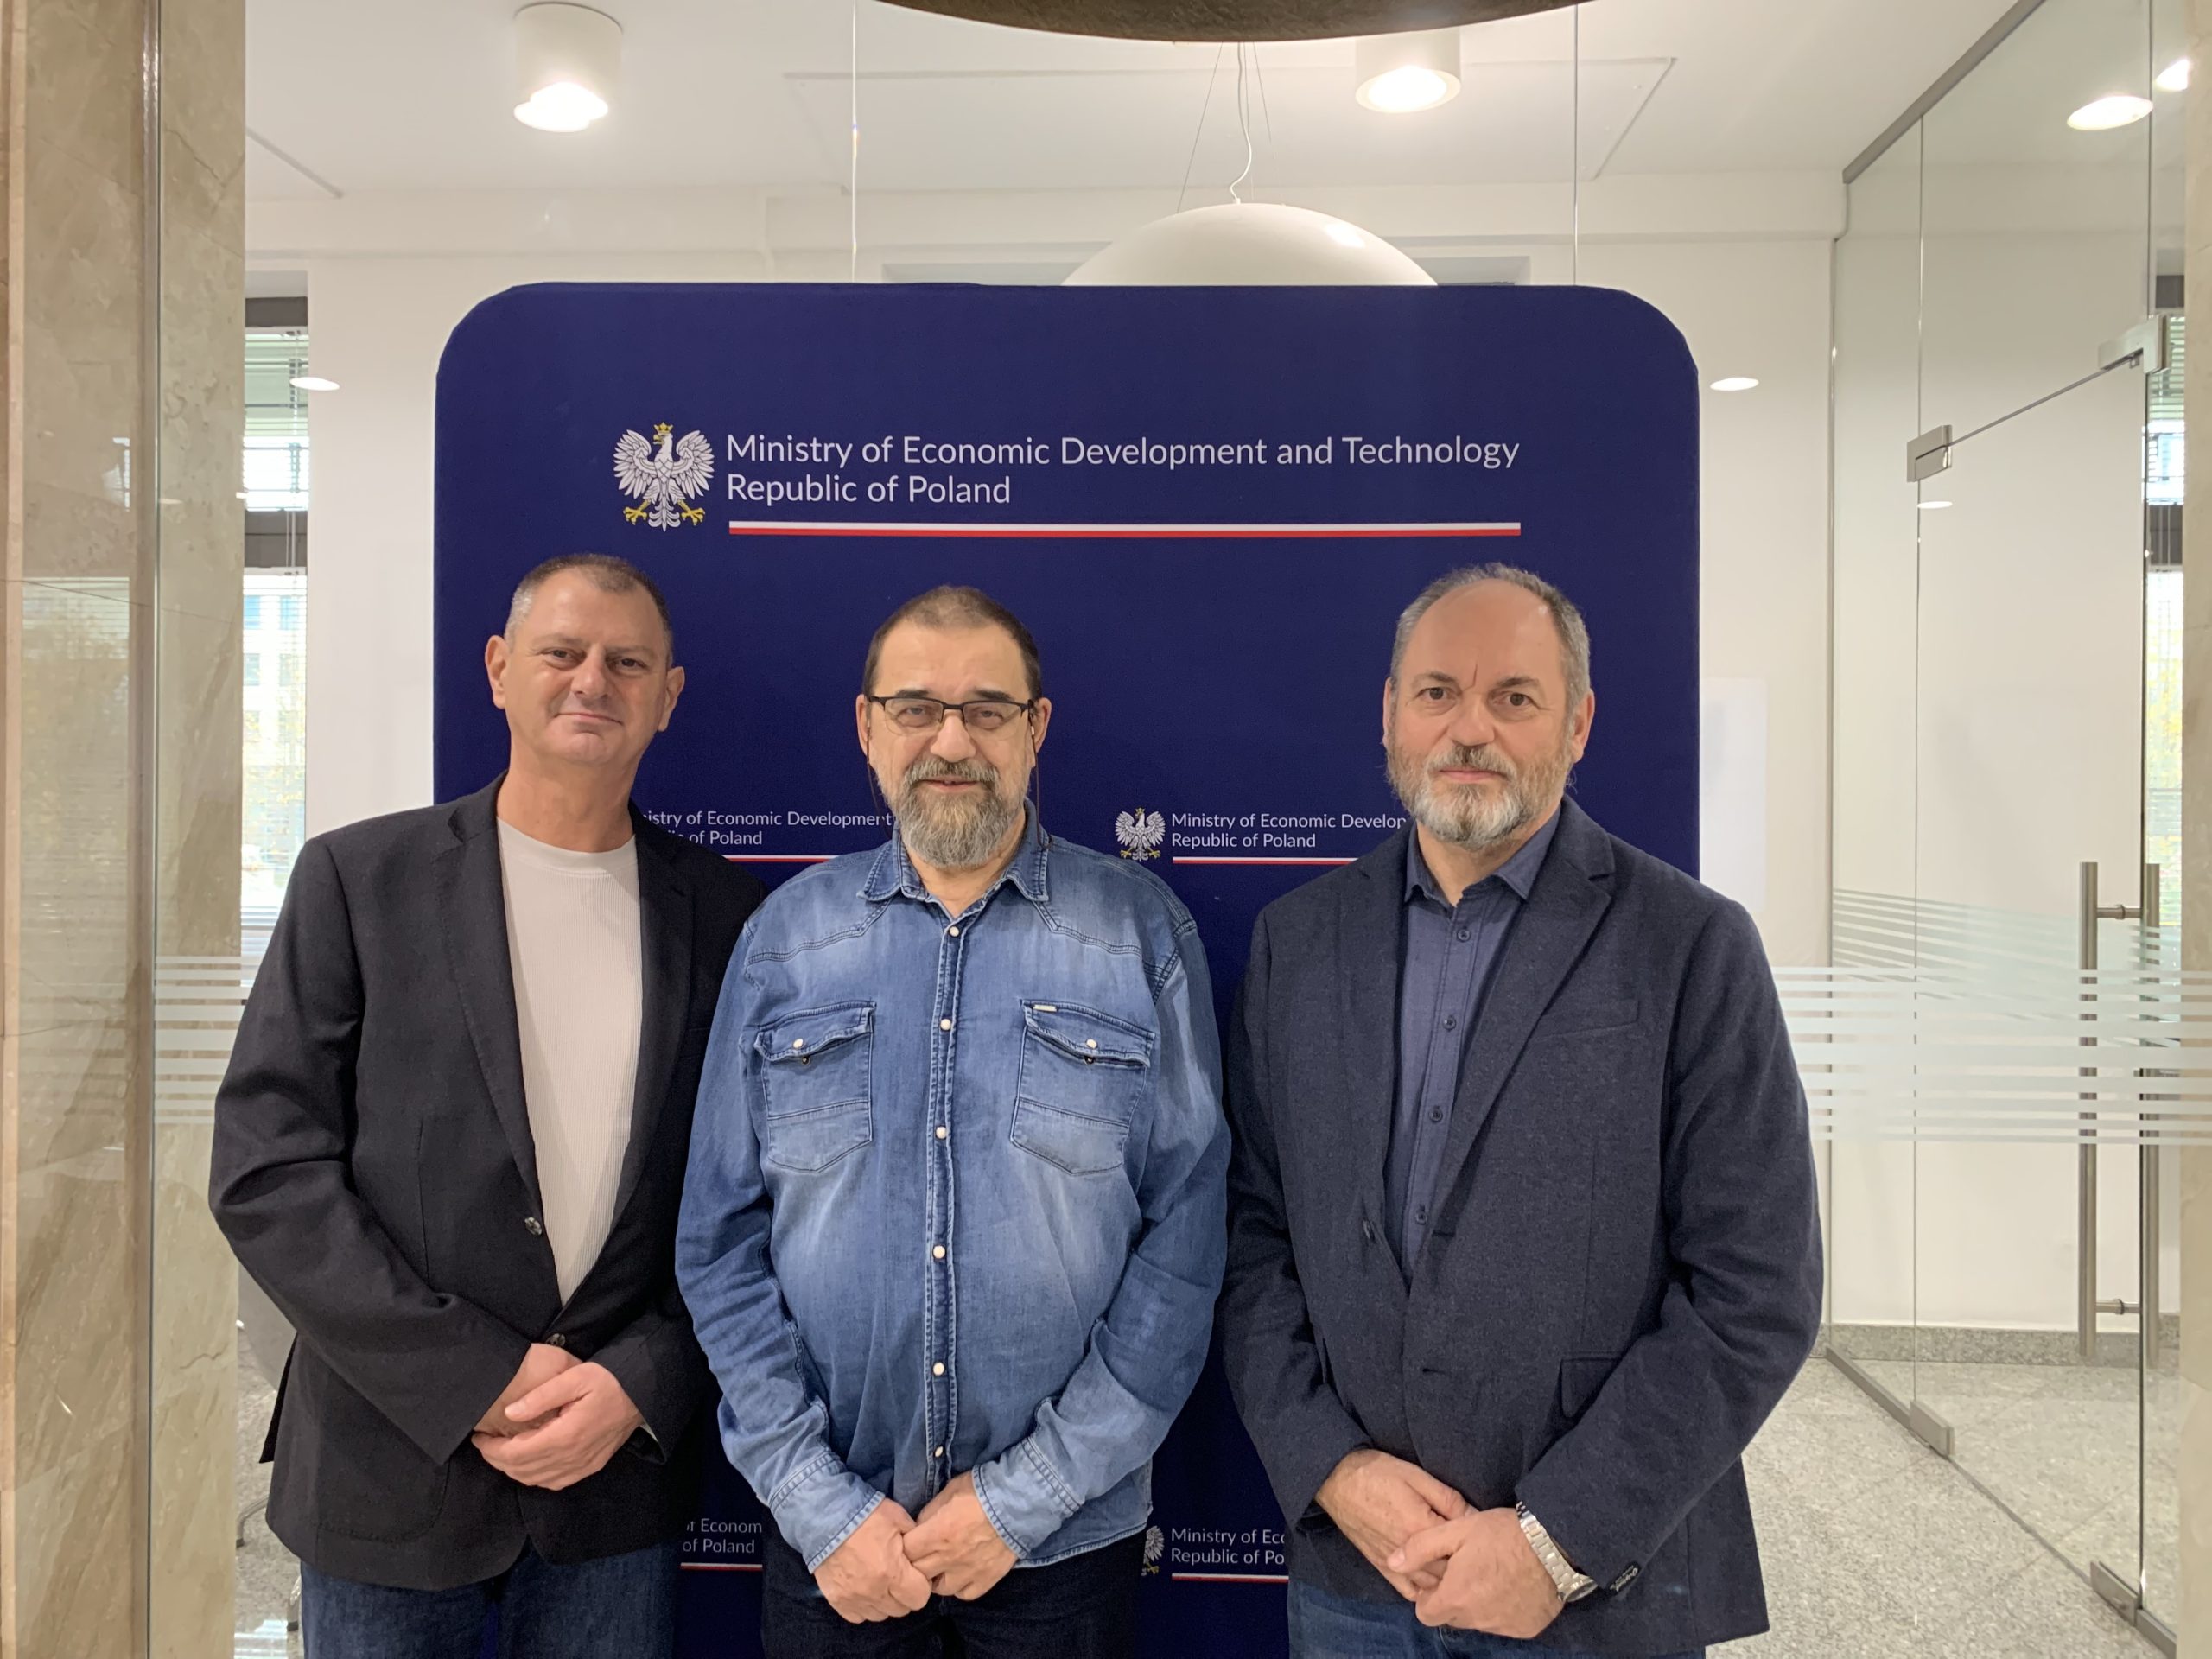
W czwartek 29 października 2026 Zarząd Federacji Porozumienie Polskiego Rynku Nieruchomości – FPPRN
spotkał się w Ministerstwie Rozwoju i Technologii z Panem ministrem Tomaszem Lewandowskim Podsekretarzem Stanu. Tematem spotkania była problematyka usług pośrednictwa na rynku nieruchomości w szczególności