Jak będzie kształtował się rynek kredytów hipotecznych w 2013 roku? Wśród pozytywnych czynników dla potencjalnych kredytobiorców należy wymienić tendencję spadkową ceny nieruchomości, a także obserwowalne w ostatnim czasie obniżki stawki WIBOR, mającej wpływ na wysokość oprocentowania rat kredytowych. Z drugiej strony banki redukują rosnącą zdolność kredytową klientów podwyższając swoje marże. Zapewne nie bez znaczenia dla rynku kredytów hipotecznych będą miały zapowiadane przez Komisję Nadzoru Finansowego zmiany w Rekomendacjach S i T, wygaśnięcie w końcem zeszłego roku rządowego programu Rodzina na swoim, brak dokładnej daty wejścia w życie nowo powstającego programu Mieszkanie dla Młodych, a także niekorzystna sytuacja w gospodarce, w tym na rynku pracy. Więcej w artykule Grażyny Błaszczak na stronie www.rp.pl – link do artykułu.
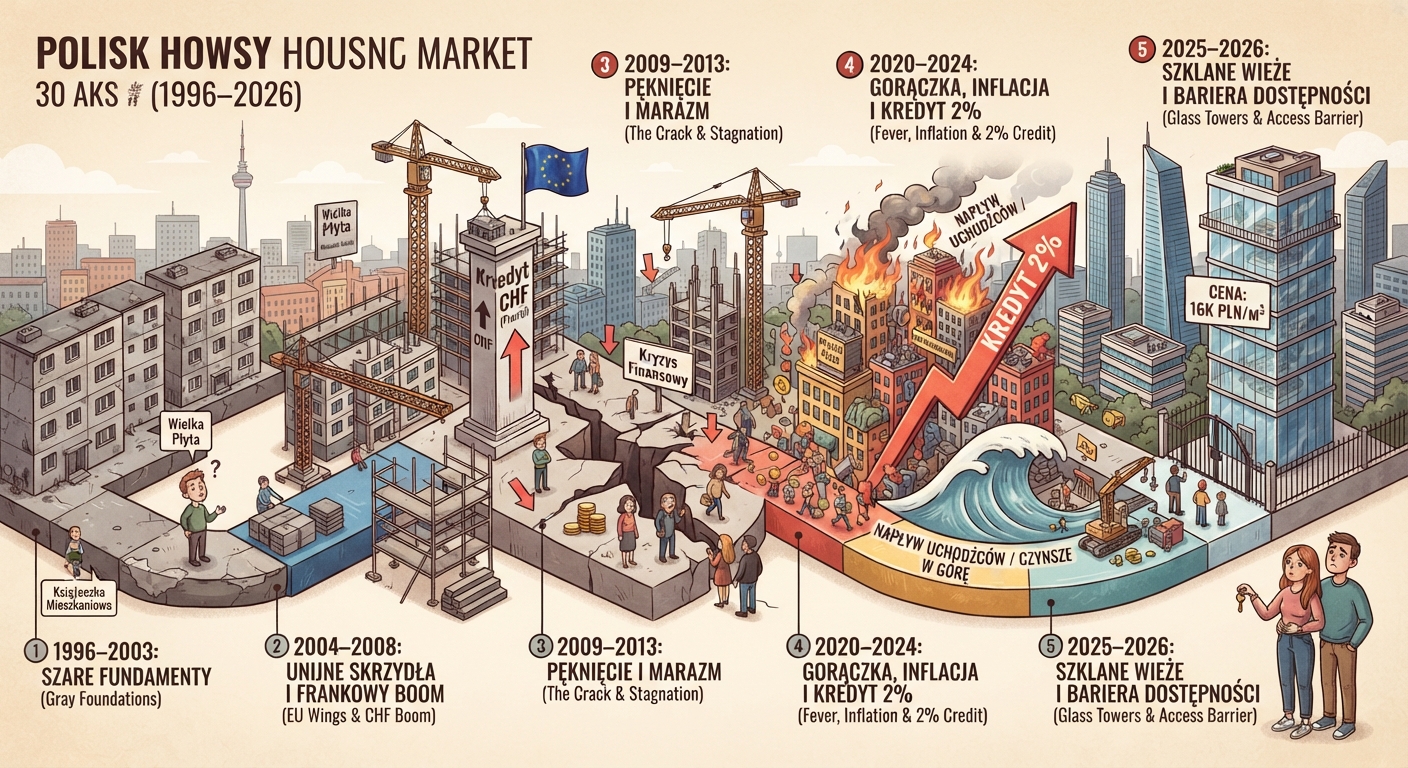
30 lat rynku mieszkaniowego w Polsce.
Rynek mieszkaniowy jest istotnym ogniwem mechanizmu transmisji w gospodarce: od czasu globalnego kryzysu finansowego indeksy cen mieszkań należą do podstawowych wskaźników wykorzystywanych w polityce pieniężnej, regulacji makroostrożnościowej i ocenie stabilności finansowej. Badania międzynarodowe wiążą wahania cen mieszkań z cyklem koniunkturalnym — recesje, którym towarzyszy załamanie cen mieszkań, są dłuższe i głębsze, tym bardziej, im silniej poprzedzający je boom był finansowany kredytem — a ceny mieszkań oddziałują na gospodarkę przez konsumpcję, rynek kredytowy i inwestycje; dobrze rozwinięty rynek najmu łagodzi te wahania. Terminowy i dokładny pomiar cen i czynszów ma zatem bezpośrednie znaczenie praktyczne, a szoki ostatnich lat tylko wzmocniły zapotrzebowanie na aktualne statystyki.