Jak wynika z danych Komisji Nadzoru Finansowego problem spłat rat kredytowych w ciągu dwóch lat wzrósł z 1,7% do 2,7%. Na szczęście jest kilka sposobów na poradzenie sobie z nim. Pierwszym z nich jest monitoring rynku kredytowego, a w przypadku znalezienia bardziej korzystnej oferty renegocjowanie warunków umowy lub przeniesienie kredytu do konkurencji. Tymczasowym rozwiązaniem w razie braku finansów mogą być wakacje kredytowe, które są dostępne w prawie każdym banku bez pobierania opłaty. Można również wydłużyć czas spłaty kredytu, dzięki czemu obniżą się jego raty. Więcej w artykule Marcina Krasońa dostępnym na stronie www.bankier.pl – link do artykułu.
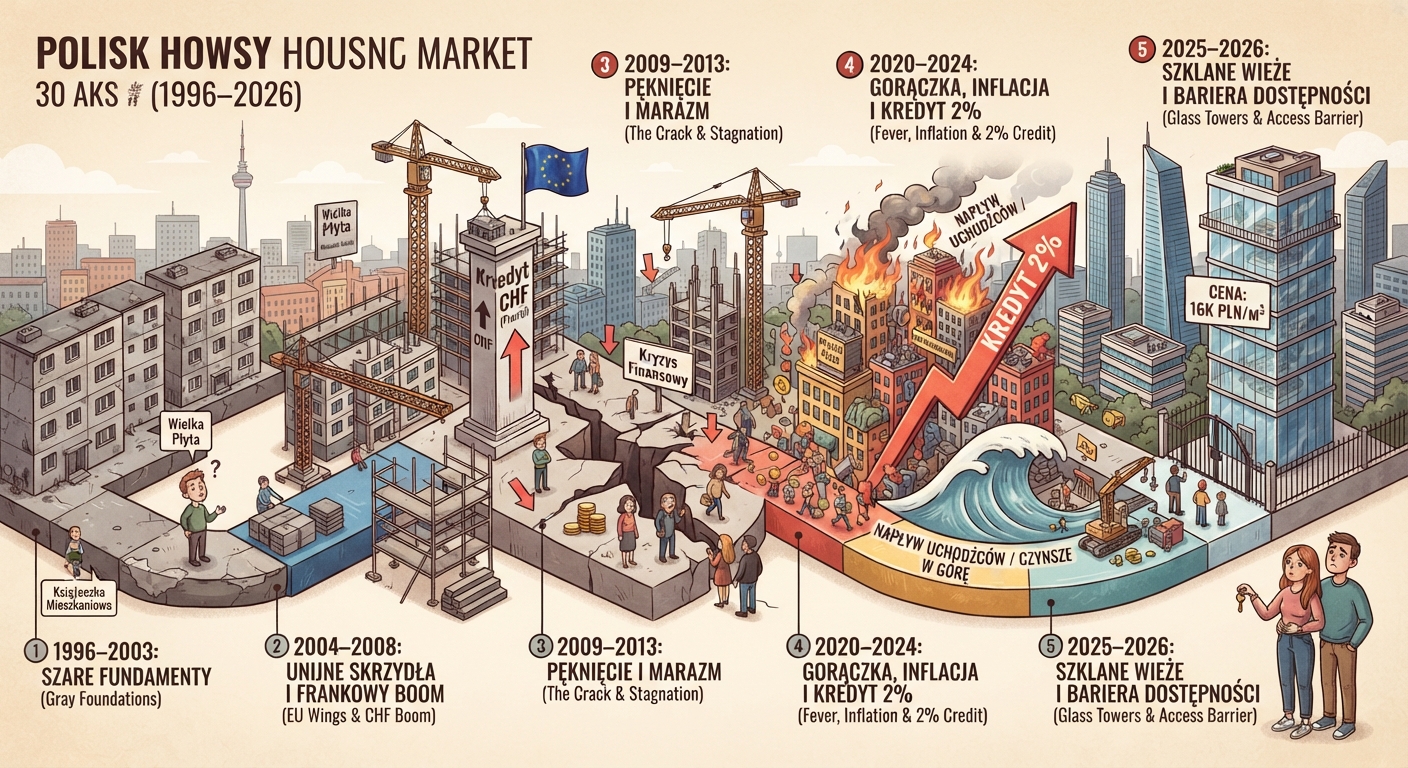
30 lat rynku mieszkaniowego w Polsce.
Rynek mieszkaniowy jest istotnym ogniwem mechanizmu transmisji w gospodarce: od czasu globalnego kryzysu finansowego indeksy cen mieszkań należą do podstawowych wskaźników wykorzystywanych w polityce pieniężnej, regulacji makroostrożnościowej i ocenie stabilności finansowej. Badania międzynarodowe wiążą wahania cen mieszkań z cyklem koniunkturalnym — recesje, którym towarzyszy załamanie cen mieszkań, są dłuższe i głębsze, tym bardziej, im silniej poprzedzający je boom był finansowany kredytem — a ceny mieszkań oddziałują na gospodarkę przez konsumpcję, rynek kredytowy i inwestycje; dobrze rozwinięty rynek najmu łagodzi te wahania. Terminowy i dokładny pomiar cen i czynszów ma zatem bezpośrednie znaczenie praktyczne, a szoki ostatnich lat tylko wzmocniły zapotrzebowanie na aktualne statystyki.