W styczniu 2012 roku wchodzi w życie ustawa z dnia 16 września 2011 r. o redukcji niektórych obowiązków obywateli i przedsiębiorców, zmieniająca przepisy kilkudziesięciu aktów prawnych w tym ustawy o podatkach i opłatach lokalnych z 12 stycznia 1991 roku. Poprawki dotyczą tu terminów na składanie deklaracji na podatek od nieruchomości, które zgodnie z przyjętymi zmianami ulegną wydłużeniu. Obecnie obowiązujące przepisy zakładają obowiązek złożenia deklaracji na podatek od nieruchomości na dany rok podatkowy do 15 stycznia, a jeżeli obowiązek podatkowy powstał po tym dniu, to w ciągu 14 dni od momentu jego powstania (art. 6 ust. 9 pkt.1 ustawy o podatkach i opłatach lokalnych). Zgodnie z nową ustawą termin ten zostanie wydłużony do 31 stycznia. Modyfikacji uległ termin na opłacanie podatku od nieruchomości, który ma być uiszczany do 15 każdego miesiąca, ale za styczeń do 31 stycznia (art. 6 ust. 9 pkt. 3) Więcej w artykule Jacka Sawickiego na stronie www.administrator21.info.pl – link do artykułu.
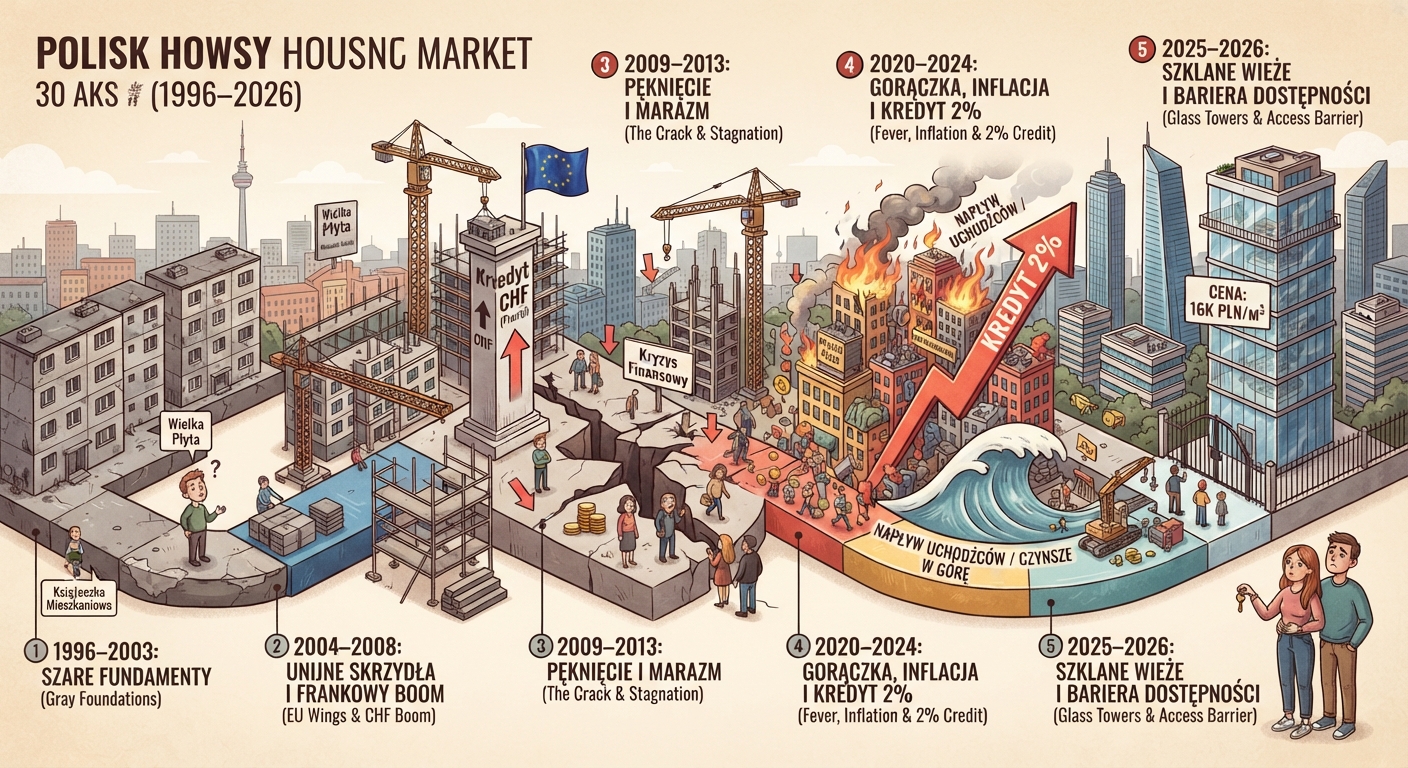
30 lat rynku mieszkaniowego w Polsce.
Rynek mieszkaniowy jest istotnym ogniwem mechanizmu transmisji w gospodarce: od czasu globalnego kryzysu finansowego indeksy cen mieszkań należą do podstawowych wskaźników wykorzystywanych w polityce pieniężnej, regulacji makroostrożnościowej i ocenie stabilności finansowej. Badania międzynarodowe wiążą wahania cen mieszkań z cyklem koniunkturalnym — recesje, którym towarzyszy załamanie cen mieszkań, są dłuższe i głębsze, tym bardziej, im silniej poprzedzający je boom był finansowany kredytem — a ceny mieszkań oddziałują na gospodarkę przez konsumpcję, rynek kredytowy i inwestycje; dobrze rozwinięty rynek najmu łagodzi te wahania. Terminowy i dokładny pomiar cen i czynszów ma zatem bezpośrednie znaczenie praktyczne, a szoki ostatnich lat tylko wzmocniły zapotrzebowanie na aktualne statystyki.