Jak wynika z obserwacji rynku bankowego, kredyty hipoteczne ze stałym oprocentowaniem to instrumenty finansowe o bardzo niewielkiej popularności wśród polskich kredytobiorców. Taką opcję zaproponowało tylko 5 instytucji – Bank BGŻ, BZ WBK, Deutsche Bank, Getin Bank i PKO Bank Polski. Czy można ustalić z góry całe oprocentowanie na cały okres spłaty. Zapraszamy do zapoznania się z artykułem Michał Kisiel, na stronie www.bankier.pl – link do artykuł
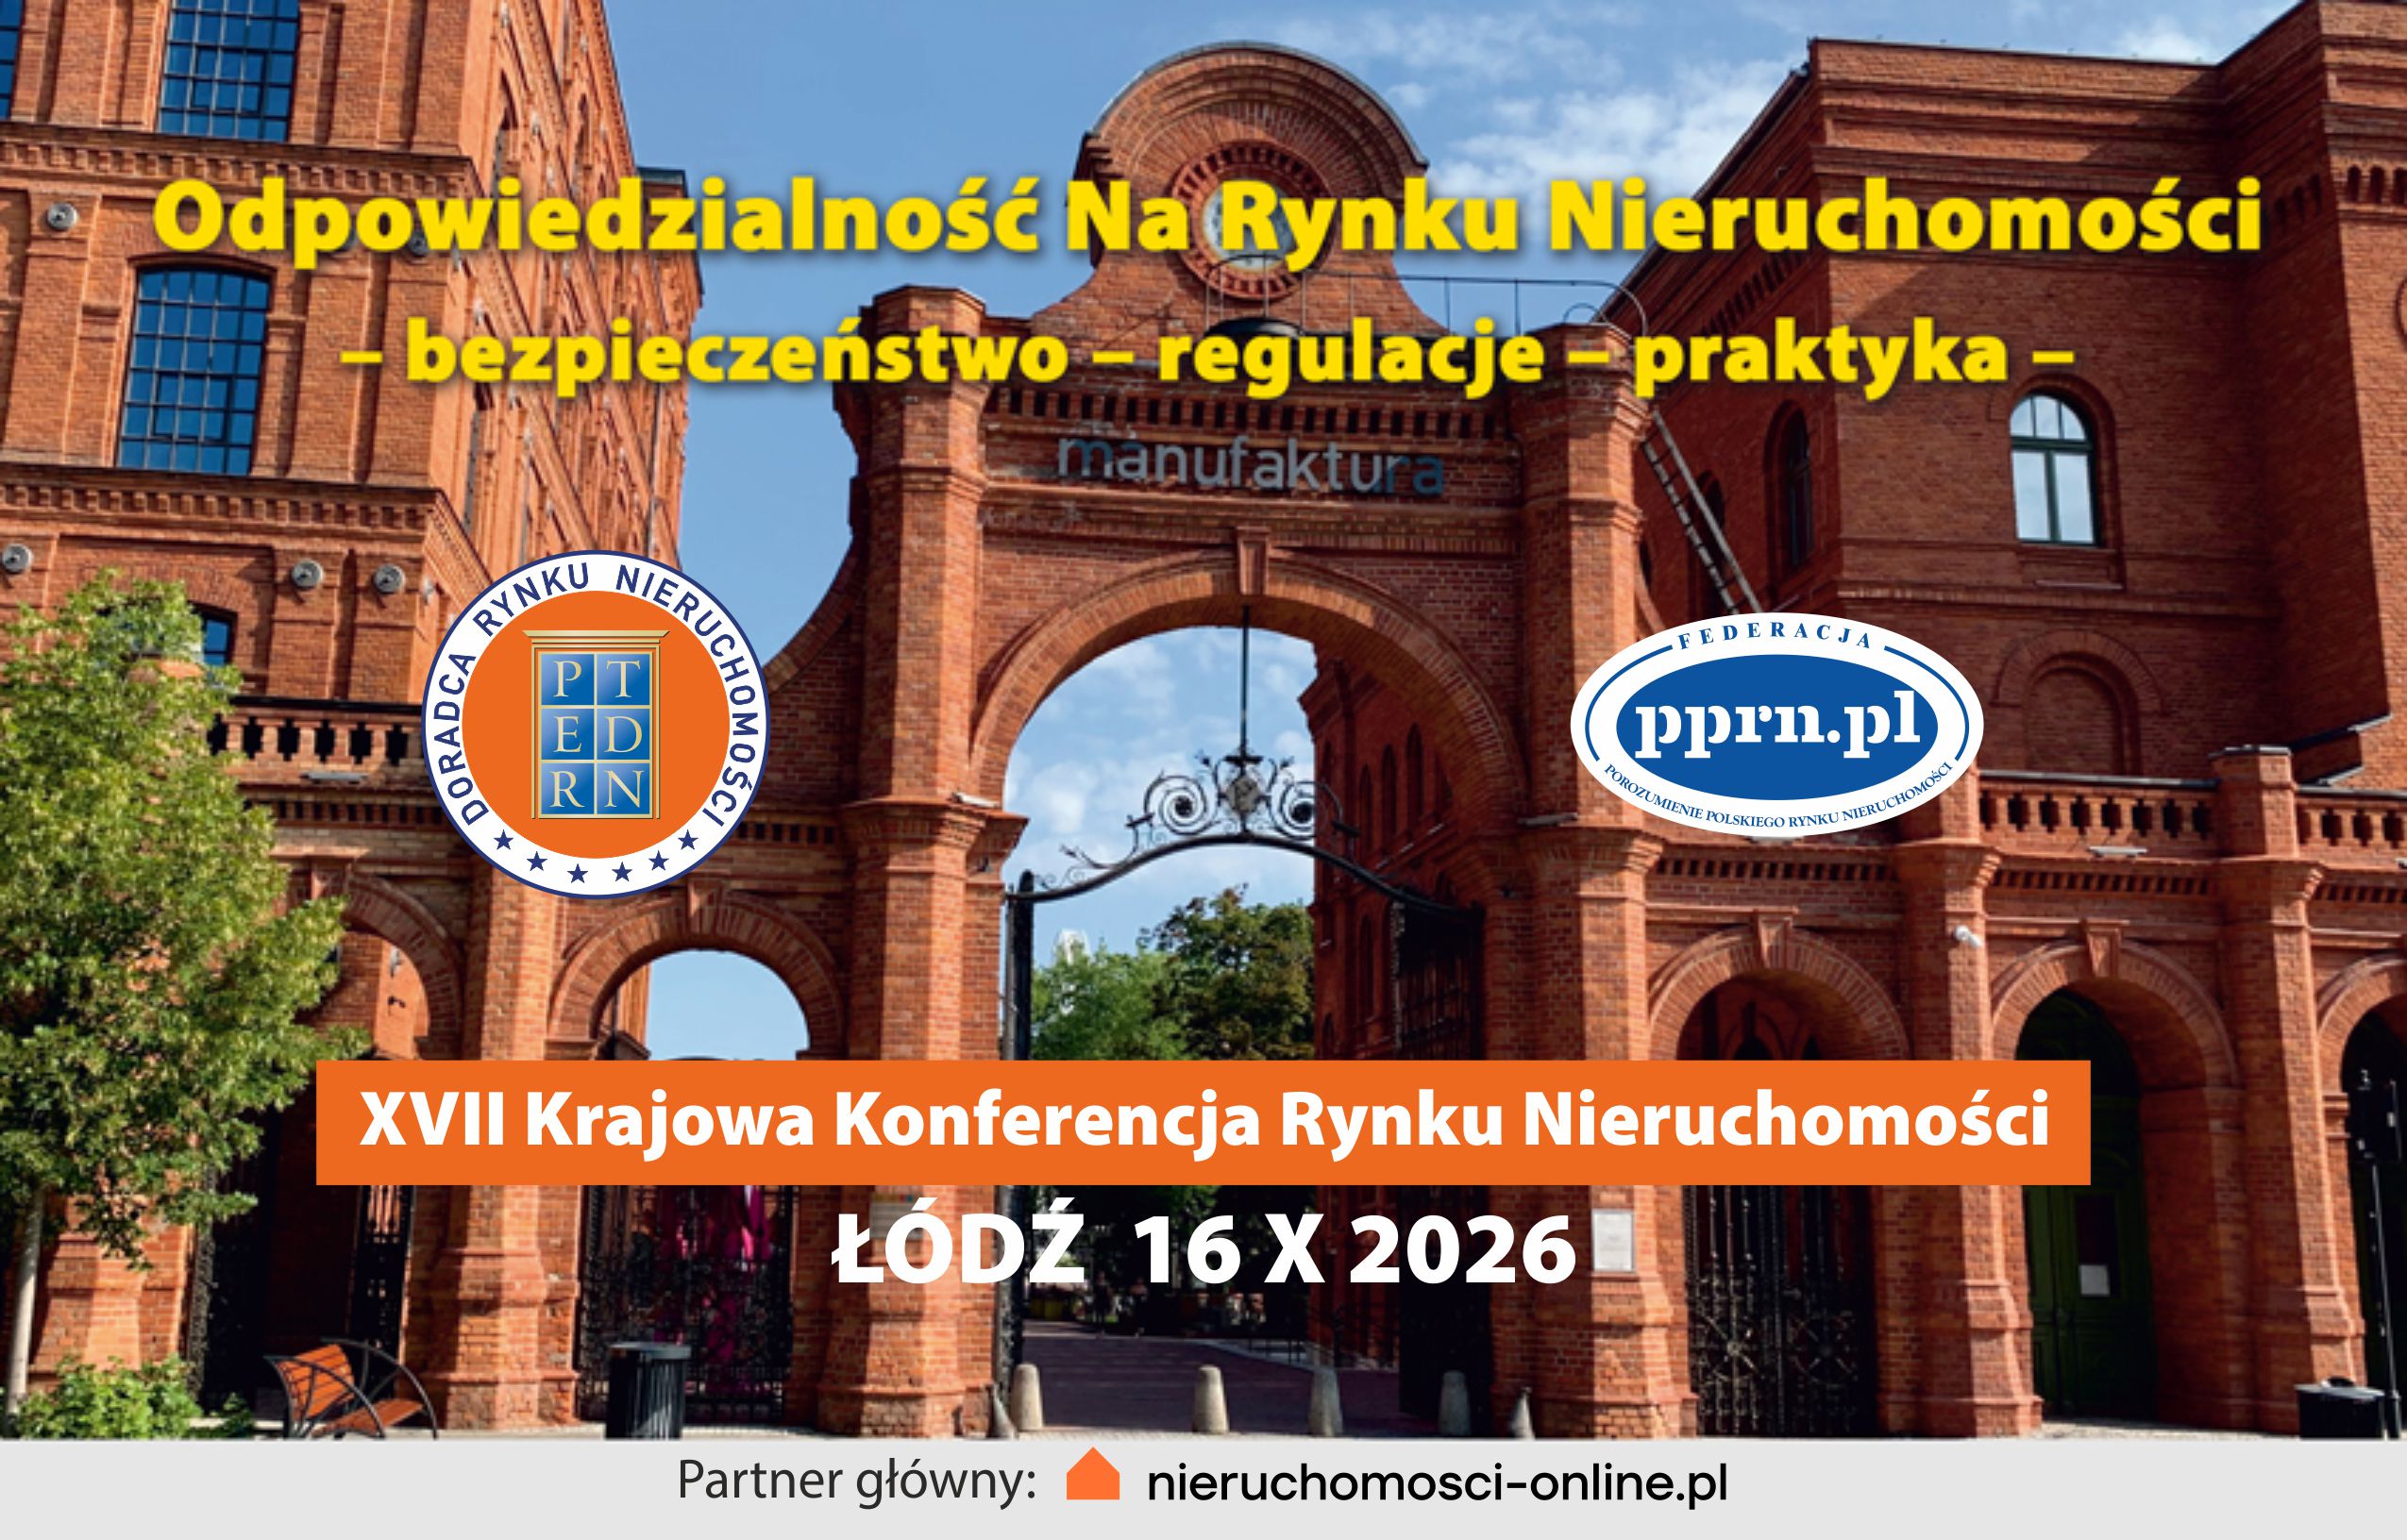
To było ważne wydarzenie na rynku nieruchomości. 16 października 2026 roku w Łodzi miała miejsce XVII Krajowa Konferencja Rynku Nieruchomości
16 października 2026 roku w sali konferencyjnej Orientarium ZOO Łódź miała miejsce doroczna XVII Krajowa Konferencja Rynku Nieruchomości której organizatorem była Federacja Porozumienie Polskiego Rynku