Obecnie banki mają możliwość zarabiania na sprzedaży polis oraz korzystania z ochrony ubezpieczeniowej. Takie rozwiązanie jest popularne w przypadku polis będących formą zabezpieczenia kredytu hipotecznego. Według Komisji Nadzoru Finansowego klient nic na tym nie zyskuje, musi natomiast płacić składkę. Dlatego też banki, które będą chciały zarabiać na sprzedaży ubezpieczeń, będą musiały uzyskać status agenta ubezpieczeniowego. W przeciwnym razie nie będzie mowy o pobieraniu przez nie wynagrodzenia za dystrybucję ubezpieczeń. Przewodniczący Komisji Nadzoru Finansowego, Andrzej Jakubiak, wezwał do usuwania nieprawidłowości w bankowości ubezpieczeniowej.
Więcej w artykule MGA, ET na stronie http://www.pb.pl link do artykułu
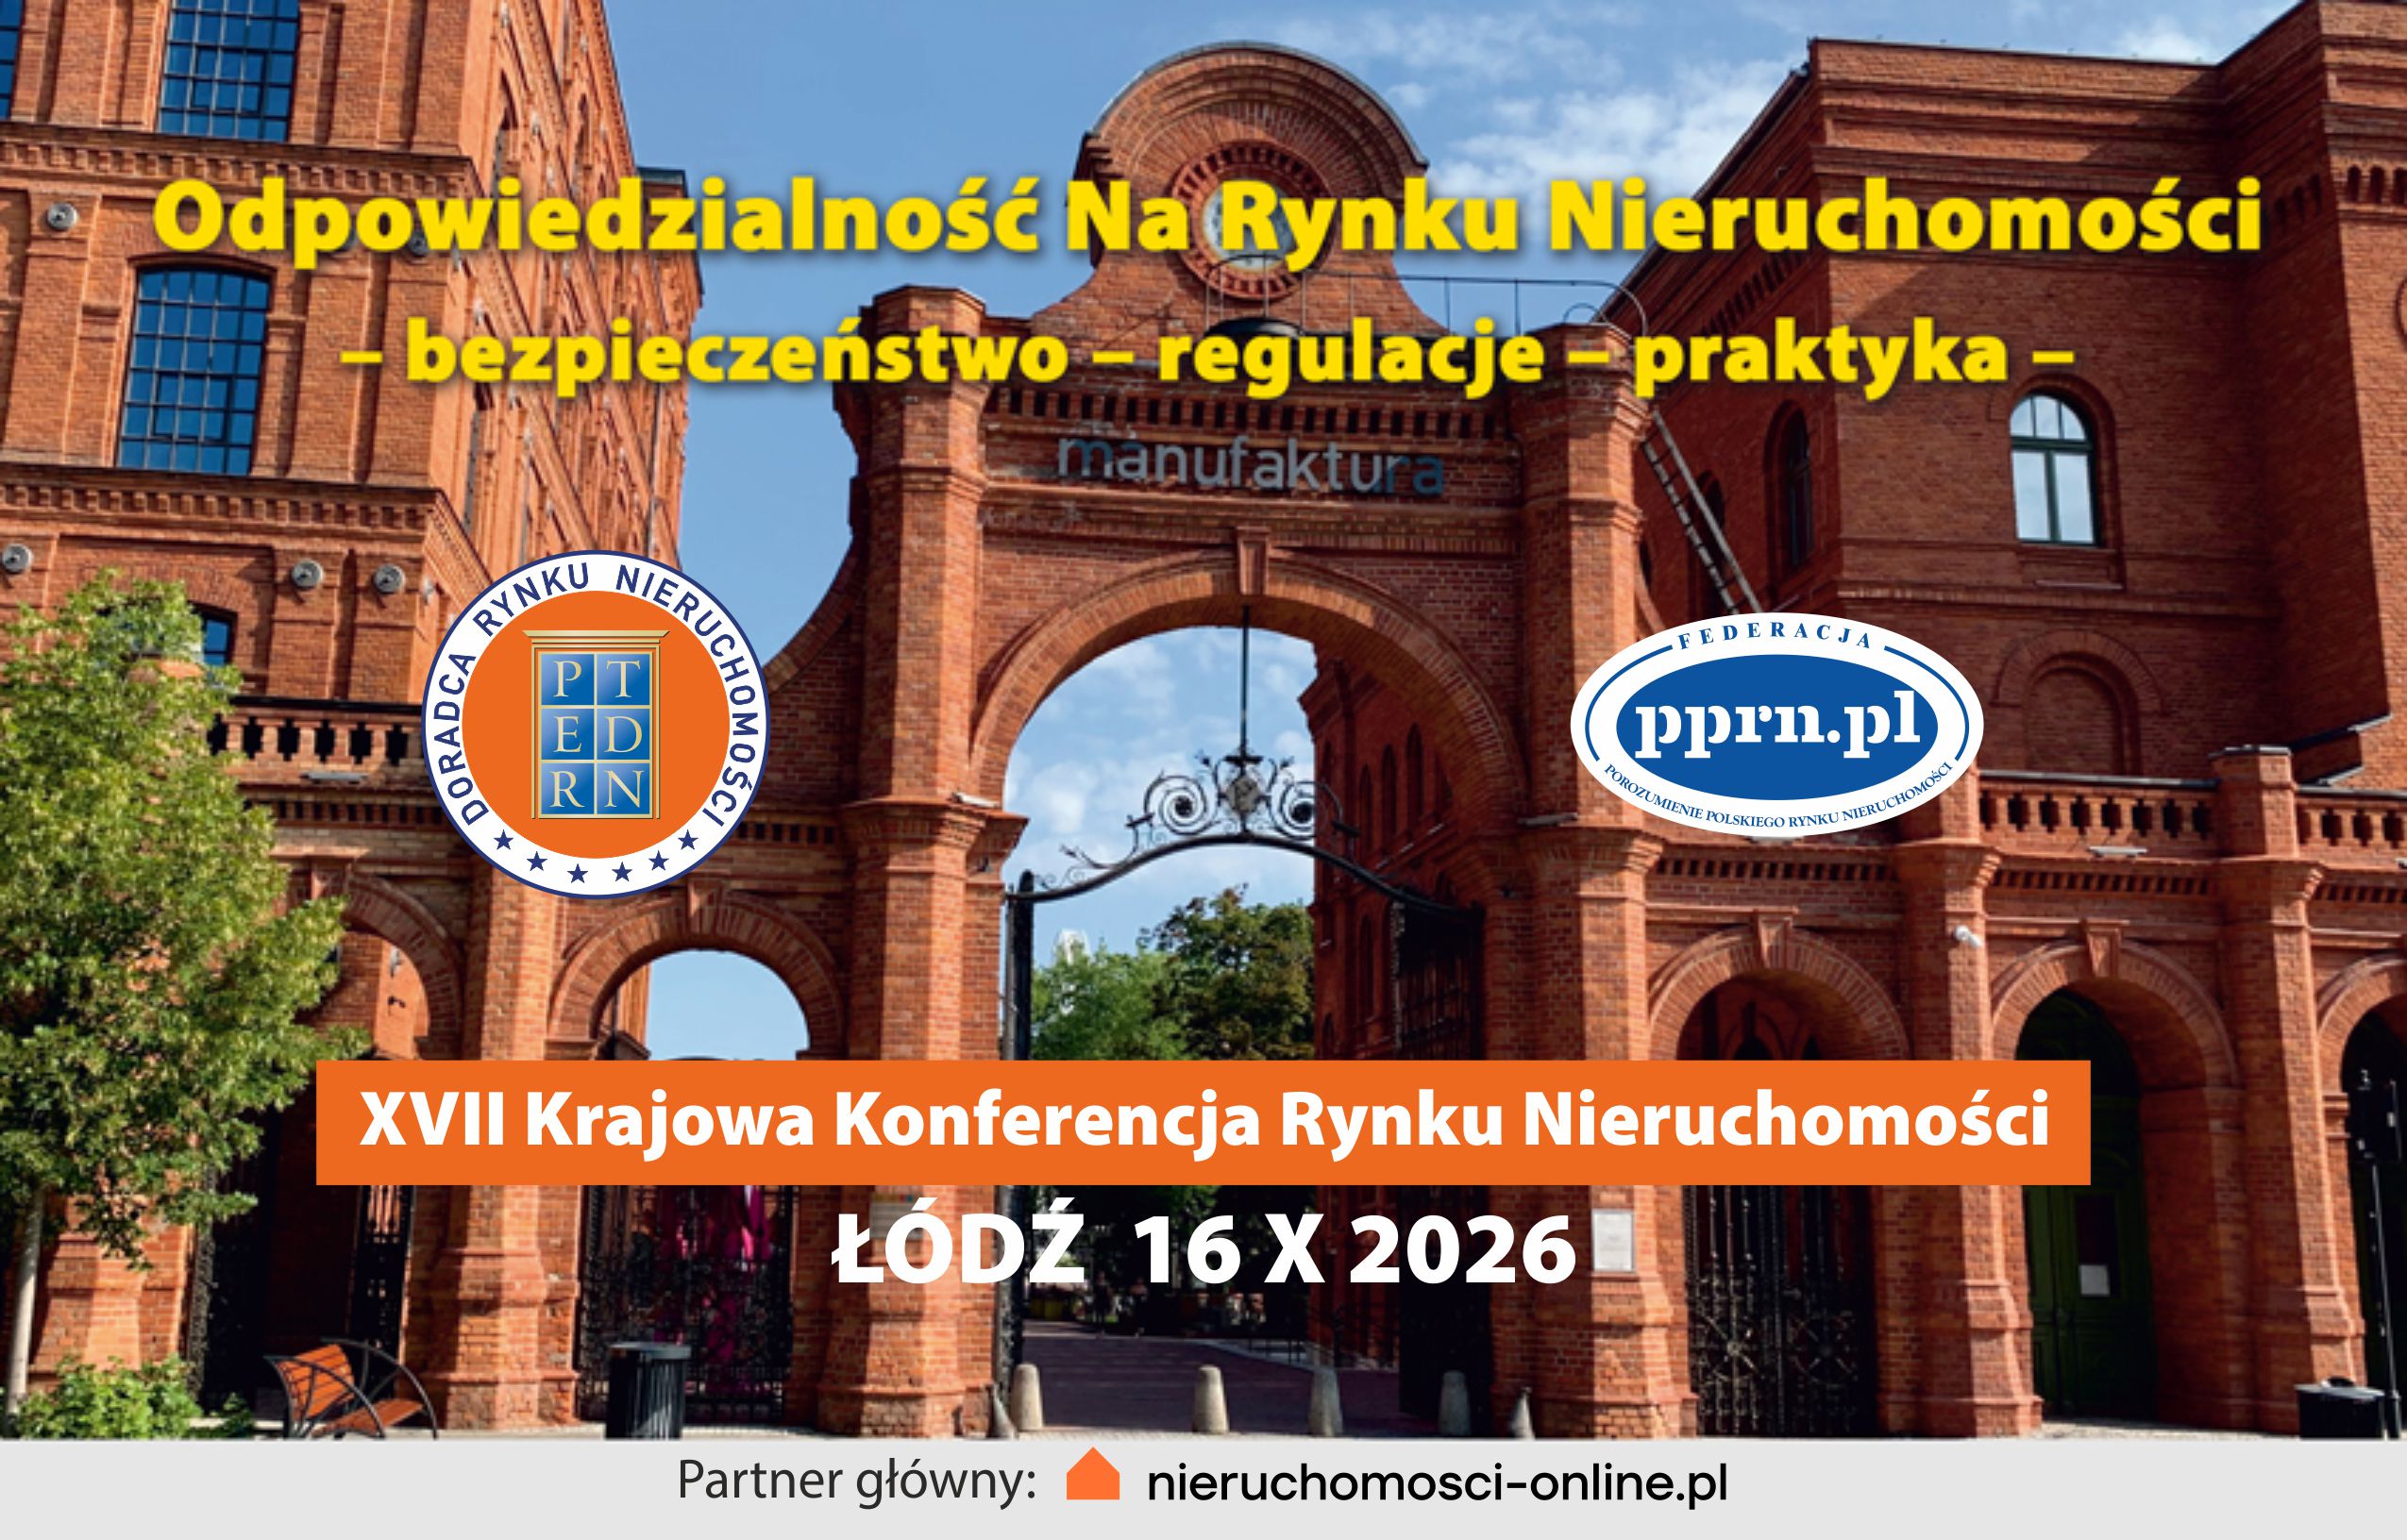
To było ważne wydarzenie na rynku nieruchomości. 16 października w Łodzi w sali konferencyjnej
Orientarium ZOO Łódź miała miejsce doroczna XVII Krajowa Konferencja Rynku Nieruchomości której organizatorem była Federacja Porozumienie Polskiego Rynku Nieruchomości – PPRN oraz Powszechne Towarzystwo Ekspertów