Kredyt to ogromnie zobowiązanie finansowe, które zazwyczaj towarzyszy nam od kilku do kilkudziesięciu lat. Wszystko oczywiście zależy od tego jakim środkami własnymi dysponujemy. Jak radzi doradca finansowy i specjalista od kredytów hipotecznych Krzysztof Opennheim, zanim zdecydujemy się na kredyt hipoteczny powinniśmy mieć ustabilizowaną pozycję zawodową. Szczególnie dotyczy to młodych ludzi, którzy mają przed sobą szeroki wachlarz możliwości: mogą często zmieniać pracę, miejsce zamieszkania, czy chociażby swoje preferencje dotyczące wymarzonego lokum. Dlatego przed tak ważnym wyborem należy się dobrze zastanowić. Czy zdecydować się na kredyt hipoteczny, bądź zaczekać z decyzją? A może skorzystać z preferencyjnego kredytu w ramach programu „Rodzina na swoim”, Zachęcamy do zapoznania się z artykułem GB dostępnym na stronie www.rp.pl – =”http://www.ekonomia24.pl/artykul/710047,943179-Kiedy-zadluzac-sie-na-mieszkanie.html”>link do artykułu.
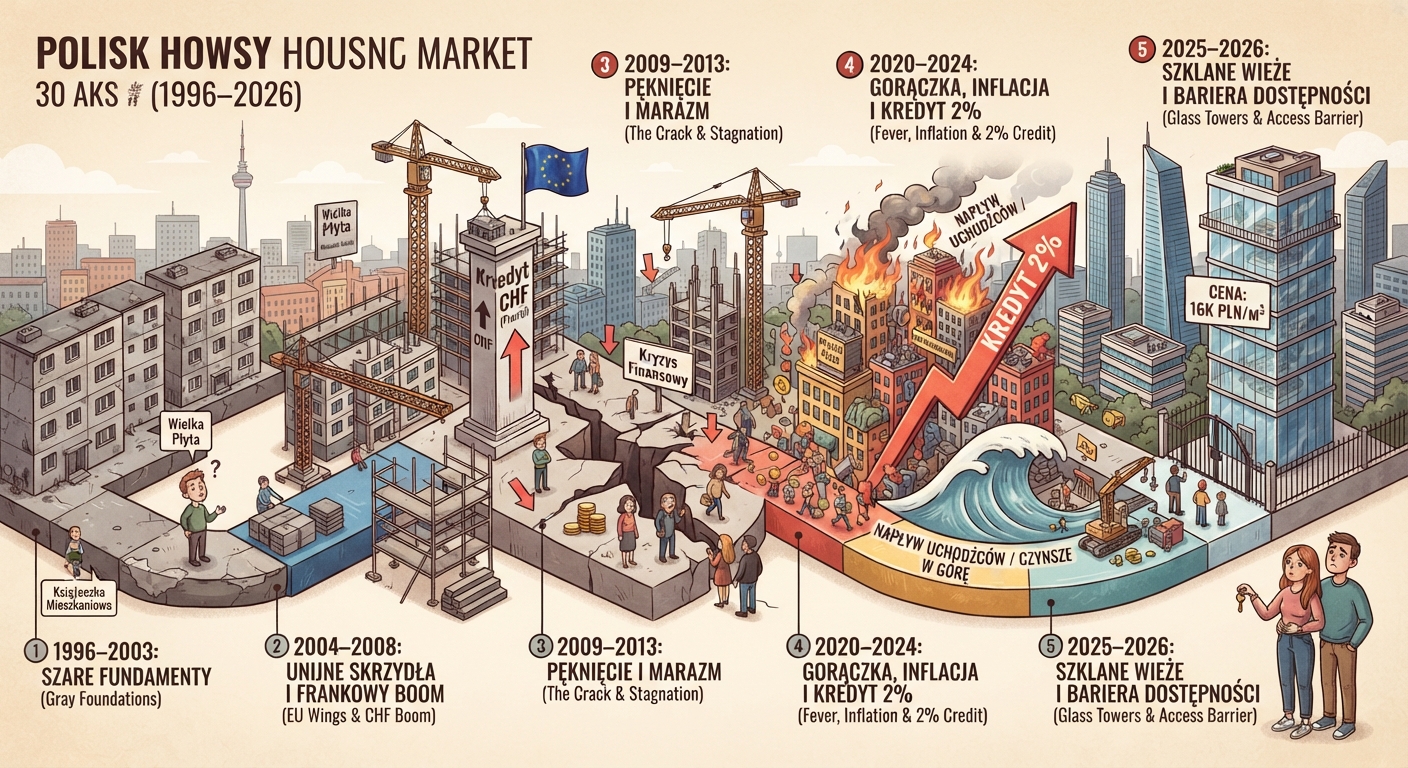
30 lat rynku mieszkaniowego w Polsce.
Rynek mieszkaniowy jest istotnym ogniwem mechanizmu transmisji w gospodarce: od czasu globalnego kryzysu finansowego indeksy cen mieszkań należą do podstawowych wskaźników wykorzystywanych w polityce pieniężnej, regulacji makroostrożnościowej i ocenie stabilności finansowej. Badania międzynarodowe wiążą wahania cen mieszkań z cyklem koniunkturalnym — recesje, którym towarzyszy załamanie cen mieszkań, są dłuższe i głębsze, tym bardziej, im silniej poprzedzający je boom był finansowany kredytem — a ceny mieszkań oddziałują na gospodarkę przez konsumpcję, rynek kredytowy i inwestycje; dobrze rozwinięty rynek najmu łagodzi te wahania. Terminowy i dokładny pomiar cen i czynszów ma zatem bezpośrednie znaczenie praktyczne, a szoki ostatnich lat tylko wzmocniły zapotrzebowanie na aktualne statystyki.